Bilan 2025 : 3 mécaniques qui érodent votre marge sans que vous les voyiez
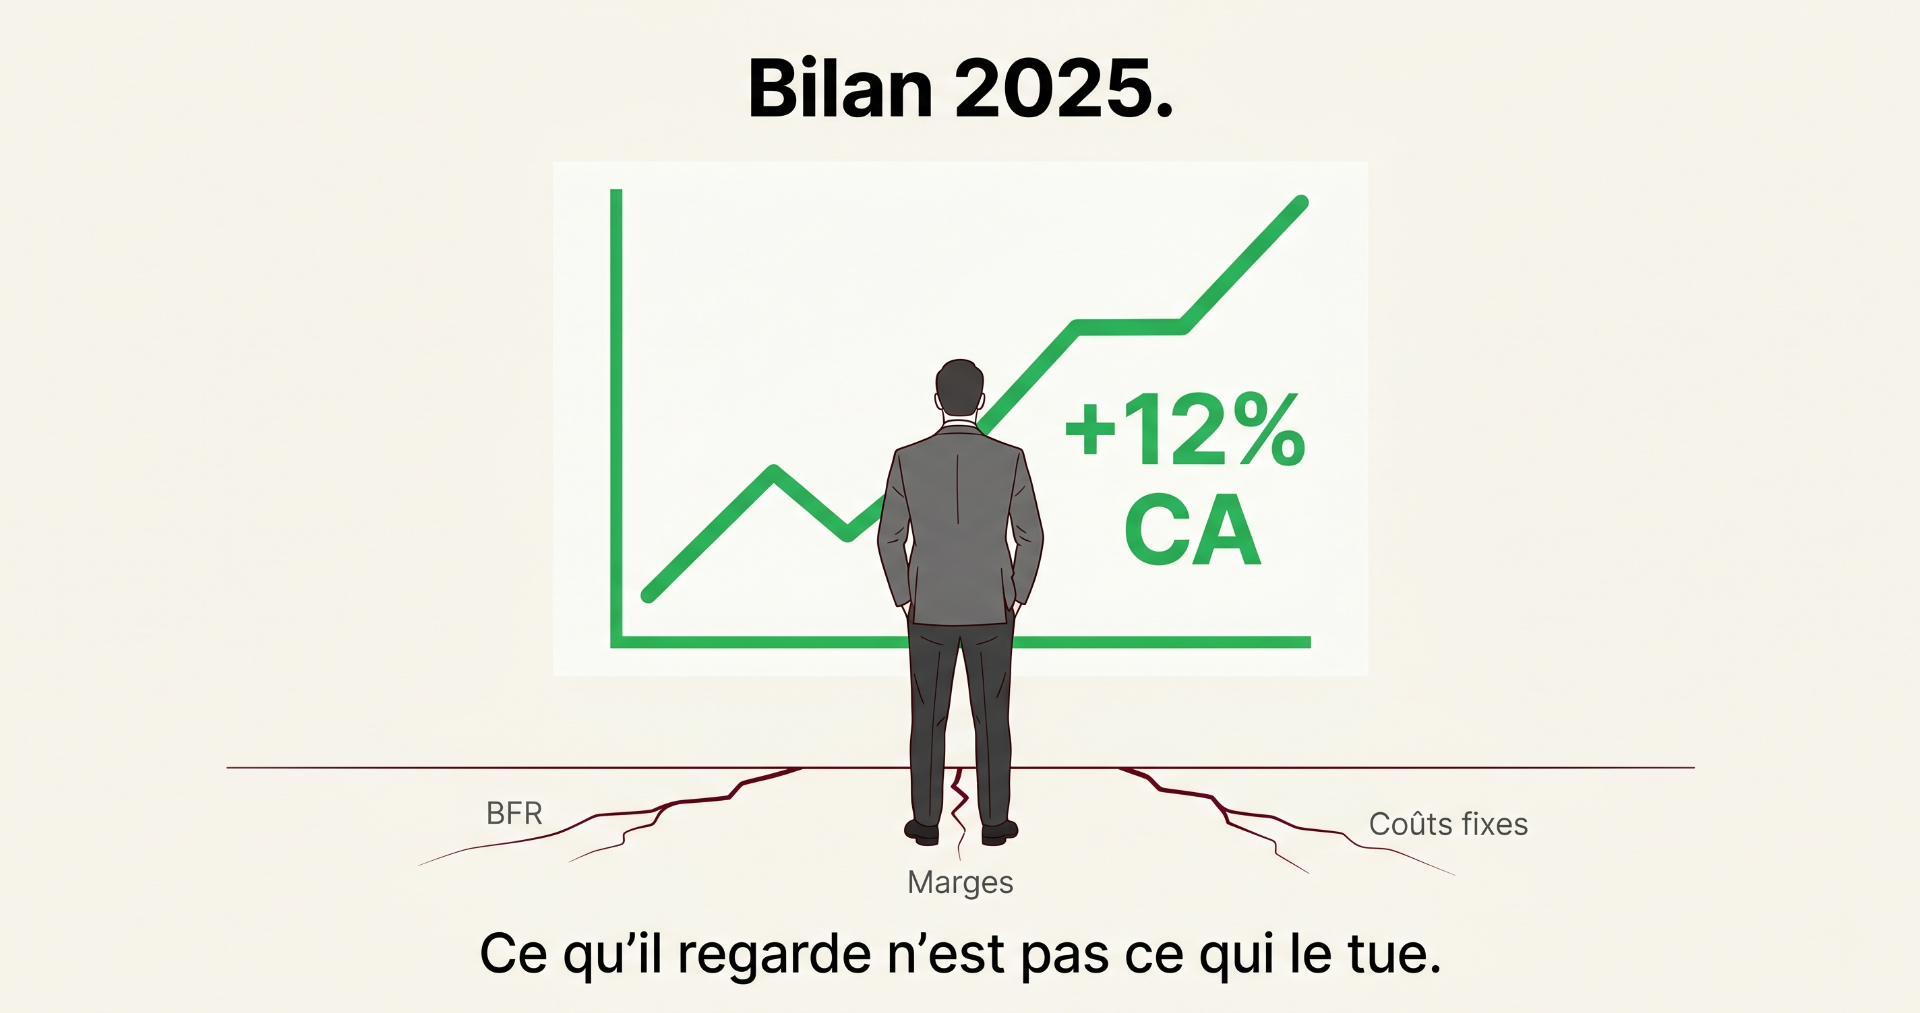
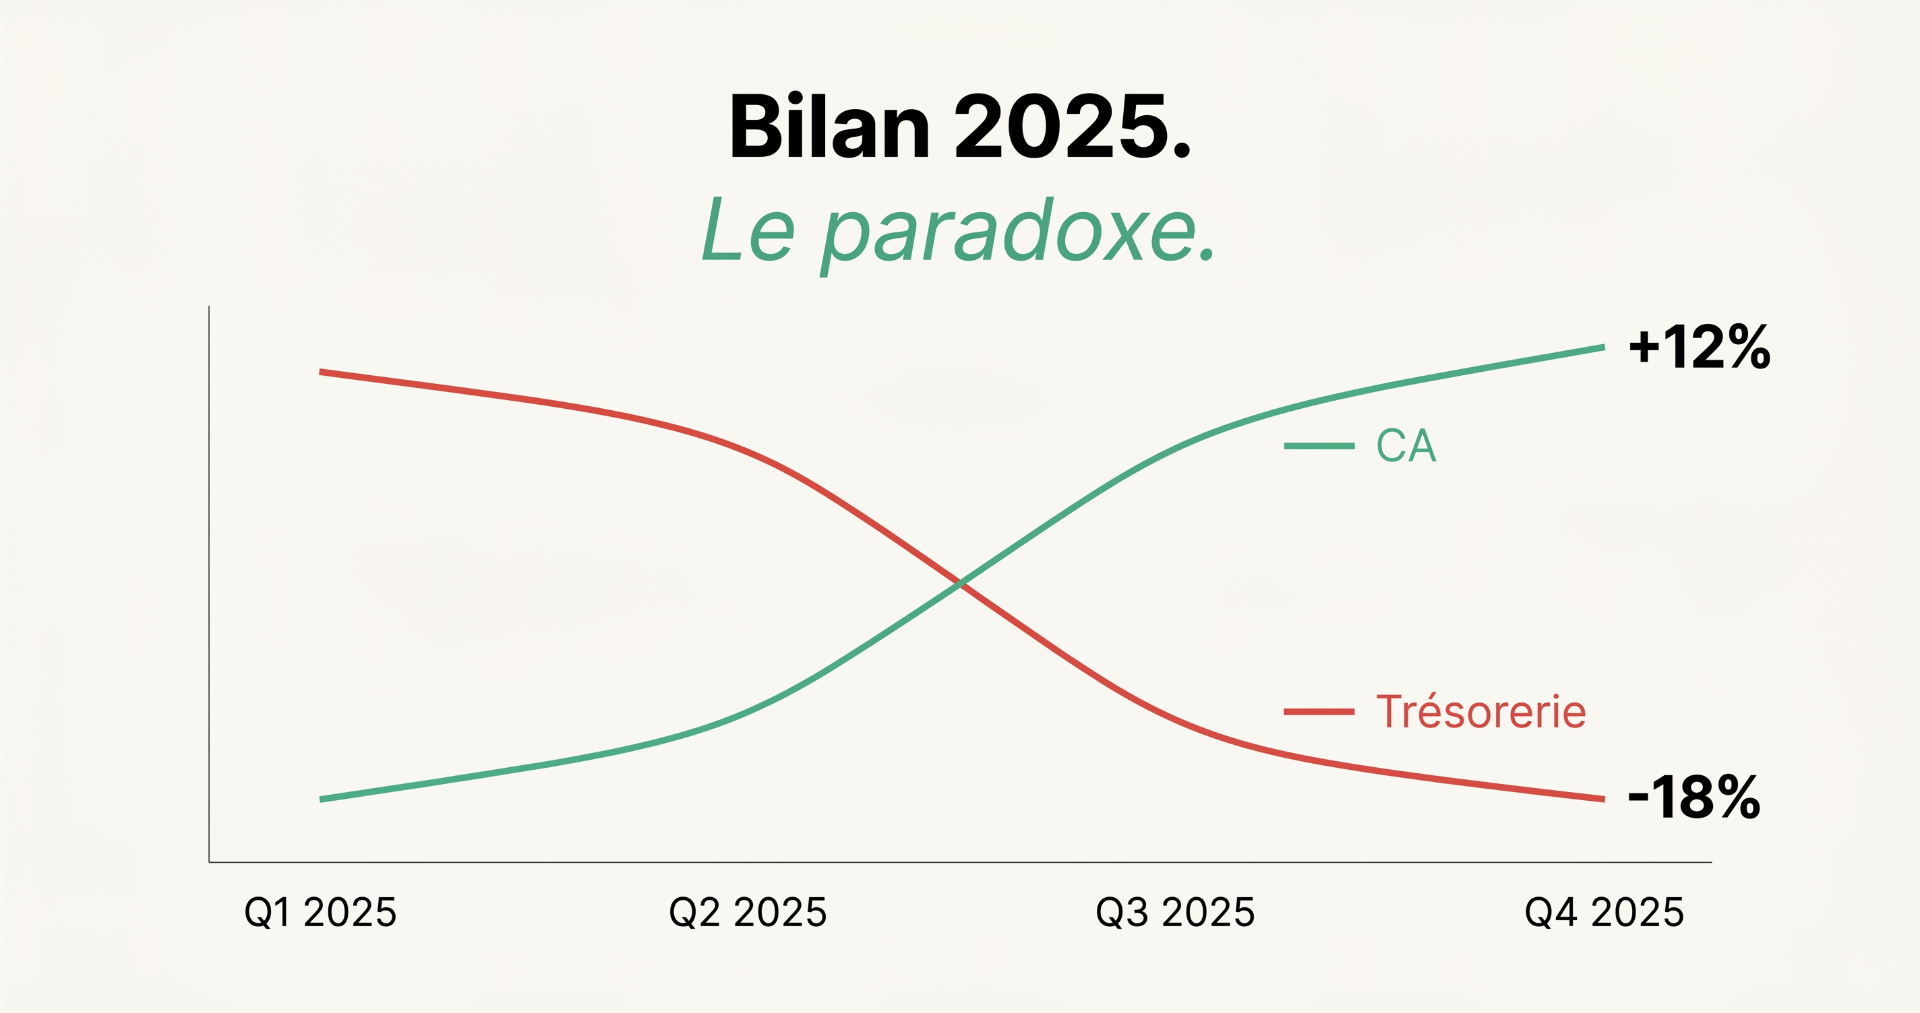
Votre CA a fait +12% en 2025.
Votre trésorerie a baissé.
Tu vous dis que c'est la conjoncture. La guerre. L'inflation. Les charges qui montent. La hausse du pétrole.
Tu vous trompes.
Ces facteurs existent, mais ils ne sont pas la vraie cause. Quand un dirigeant de PME services entre 2 et 7M€ voit son CA monter et son cash descendre, il y a 3 mécaniques structurelles qui bossent en parallèle. Aucune n'est conjoncturelle. Toutes sont invisibles tant que vous ne les regardes pas en face.
Cet article vous les explique avec des chiffres concrets. À la fin, je vous montre comment mon IA détecte en 24h laquelle vous tue le plus vite.
Mécanique 1 : Votre BFR se creuse plus vite que vous n'encaisses
Vous avez fait +12% de CA en 2025. Tu vous dis que c'est une bonne année.
Sauf que vos nouveaux clients paient à 60 jours. Vos anciens clients aussi, peut-être 75 jours pour les plus gros. Et vos charges, elles, ne vous laissent pas attendre. Salaires : 30 jours. Sous-traitance : 30 jours. Loyer : début du mois. URSSAF : 15 jours.
Donc à chaque euro de CA en plus, vous financez 30 à 45 jours d'écart entre ce que vous payez et ce que vous encaisses. Sur 12% de croissance et 3M€ de CA initial, ça représente 30 à 45K€ de BFR supplémentaire à financer toute l'année.
C'est votre banquier qui vous le facture. Pas en frais explicites mais en intérêts de découvert (autour de 8% en 2026), en lignes de crédit court terme, ou en stress sur votre capacité d'investissement.
Vous êtes votre propre banque. Sans intérêts pour vous.
Le piège : La solution n'est pas de freiner la croissance. C'est de réduire l'écart entre vos encaissements et vos décaissements. Acompte à la signature. Facturation par tranches. Escompte commercial à 30 jours. Relance systématique à J+45. Sortie des clients qui paient au-delà de 75 jours sauf si la marge le justifie.
Mécanique 2 : Vous avez sacrifié des marges pour faire grossir le top line
Cette mécanique est plus insidieuse. Elle commence avec une bonne intention.
Vous décrochez un nouveau gros contrat. Le client vous négocie -5% par rapport à votre tarif catalogue. Tu acceptes. Tu vous dis : On prendra la marge plus tard, quand on aura le volume. Ou : Il vaut mieux 100K€ à 12% de marge que rien à 18%.
Le problème, c'est que la marge plus tard ne vient jamais.
Trois raisons. D'abord, le client s'habitue à votre tarif. Toute hausse de prix à 18 mois sera vécue comme une trahison. Deuxièmement, ce client devient une référence dans votre portefeuille, et les autres prospects vous demandent le même alignement. Troisièmement, votre équipe commerciale apprend que la négociation marche, et propose le -5% par défaut sur les deals suivants.
En 2 ans, vous avez érodé votre marge moyenne de 2 à 4 points. Sur 3M€ de CA, ça fait 60 à 120K€ de marge brute en moins par an. Pour toujours.
Le piège : Vous ne le vois pas dans vos chiffres globaux parce que votre CA monte. Mais votre EBE en pourcentage du CA s'effrite. Vous faites plus de chiffre, mais vous encaissez moins en valeur absolue.
Les dirigeants qui s'en sortent sont ceux qui acceptent un client en moins par an pour défendre leur prix. Et qui annoncent leurs hausses de prix tous les 18 mois, par écrit, calmement, en expliquant la valeur livrée.
Mécanique 3 : Vos coûts fixes ont monté plus vite que votre CA
C'est la mécanique la plus tabou. Personne ne veut la voir.
Vous avez fait grossir votre CA de 12%. Pour gérer cette croissance, vous avez embauché. Une assistante, un commercial junior, peut-être un chef de projet. Vous avez pris un bureau plus grand. Vous avez souscrit 4 SaaS supplémentaires (CRM, comptabilité, signature électronique, gestion de projet). Vous avez augmenté le budget marketing.
Au total, vos coûts fixes structurels ont monté de 18% en 2025. Plus vite que votre CA.
Résultat : Votre EBE en pourcentage du CA est passé de 14% à 11%. Vous avez fait plus de chiffre, mais votre point mort s'est déplacé vers le haut. Vous êtes plus fragile à un coup de mou commercial qu'avant.
Le piège : Chaque dépense prise individuellement semble justifiée. C'est l'accumulation qui vous tue. Vous n'avez pas une dérive sur un poste, vous avez une dérive de 1 à 2% sur 15 postes en parallèle.
La discipline qui marche : À chaque hausse de coûts fixes (embauche, SaaS, bureau), vous calculez immédiatement de combien votre CA doit progresser pour absorber le nouveau coût et préserver votre EBE en pourcentage. Si la dépense ne génère pas ce CA additionnel sous 6 mois, vous la coupez. Suivez ces KPI dans un tableau de bord simple chaque mois.
Pourquoi votre entourage ne vous montre pas ces 3 mécaniques
À ce stade vous vous demandez peut-être pourquoi votre expert-comptable, vos chefs d'équipe ou votre banquier ne vous ont pas alerté.
Ce n'est ni une négligence ni un manque de compétence. C'est une question de mission.
Votre expert-comptable vous livre des chiffres précis et conformes. Son métier c'est la certification et la déclaration fiscale, pas le pilotage stratégique en continu. Il fait son travail. Le bilan que vous recevez 4 mois après clôture est juste, mais il arrive trop tard pour corriger.
Vos chefs d'équipe sont solides en métier. Ils savent votre business mieux que personne. Mais le calcul de marge nette par client en intégrant les coûts cachés, ce n'est pas leur formation. Ils ne peuvent pas te dire que le client A vous coûte plus qu'il ne vous rapporte.
Vous n'avez pas encore les moyens d'un DAF ou d'un contrôleur de gestion. À 2-7M€, ce n'est pas une question d'argent uniquement. Un DAF a besoin d'un environnement déjà outillé pour livrer du ROI : BI installée, budget formalisé, P&L par activité, données IT propres. Ces conditions n'existent qu'à 10M€ et 100 salariés. Avant, embaucher un DAF c'est 80 000€ de charges fixes en plus pour 18 mois de structuration avant qu'il commence à servir à quelque chose.
Donc vous pilotez seul. Avec un décalage de plusieurs mois sur vos indicateurs.
C'est exactement la situation que mon IA est conçue pour combler.
Comment mon IA détecte laquelle des 3 vous tue en 24h
J'ai construit un Bilan Express pour les dirigeants de PME services 2-7M€. Le principe est simple, et complète le Programme Commando Marge 90.
Vous répondez à quelques questions courtes sur votre PME (compte 4 minutes) : Votre CA, votre marge nette déclarée, votre délai de paiement client moyen, vos 3 plus gros clients en pourcentage du CA, vos 3 plus gros postes de coûts. Vous donnez votre SIREN. Mon IA enrichit automatiquement avec les données publiques disponibles : Code NAF, effectifs déclarés, CA des bilans antérieurs publiés au greffe.
Elle croise ensuite vos réponses avec les benchmarks Banque de France de votre secteur (les fascicules sectoriels FIBEN qui couvrent les ratios PME services), avec les patterns des PME que j'ai disséquées sur 20 ans, et avec ses propres modèles d'analyse (voir aussi mes 5 ratios qui clignotent rouge 18 mois avant la faillite).
Vous recevez un PDF de 4 pages dans votre boîte mail :
- Un Bilan Express gratuit de vos 4 ratios clés vs les benchmarks de votre secteur
- La fuite la plus probable détectée dans votre situation, avec son impact estimé en euros sur votre résultat annuel
- Les deux autres fuites probables avec leurs impacts
- 3 actions rapides chiffrés à exécuter cette semaine, ordonnés par rentabilité
C'est gratuit. Sans engagement. Vous repartez avec le plan, même si vous ne continues pas avec moi.
Ce que vous faites maintenant
Vos bilans 2025 sont sortis ou vont sortir dans les semaines qui viennent. C'est la fenêtre de tir pour identifier laquelle des 3 mécaniques s'est installée chez vous en 2025.
Si vous attendez septembre pour vous y mettre, vous aurez un autre exercice de gâché. Vous aurez passé 9 mois de plus à financer votre BFR avec votre cash personnel, à vendre des deals à -5%, à empiler des coûts fixes qui n'amortissent pas la croissance.
Lance votre Bilan Express gratuit. 4 minutes pour répondre. Vous recevez votre plan par email.
Lucidité et courage opérationnel.
Articles similaires
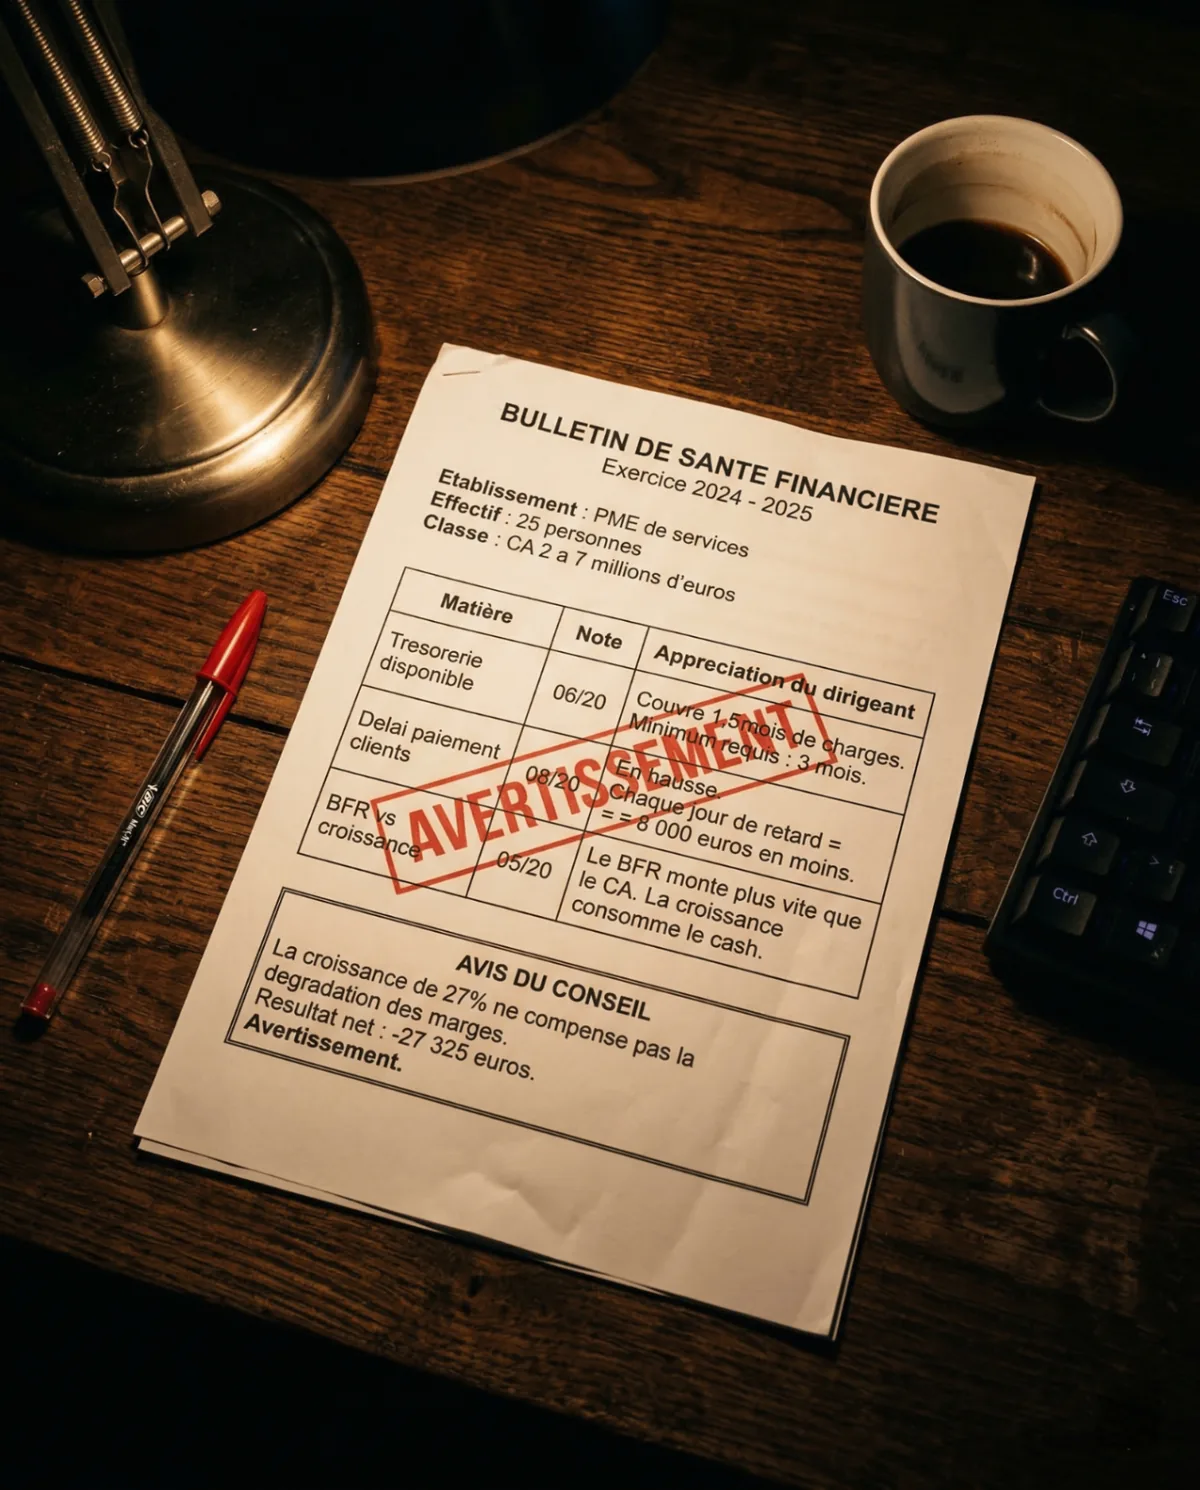
Votre bilan annuel, c'est le conseil de classe de votre entreprise
+27% de CA mais -175 000€ de résultat. La croissance mal pilotée tue autant que la stagnation. Voici les 3 chiffres à vérifier avant de signer votre bilan.
Lire l'article
Signaux d’alerte financière PME : 5 indicateurs à surveiller
Une baisse de rentabilité, des échéances difficiles à couvrir et des retards clients répétés méritent une analyse rapide. Ces indicateurs signalent une tension à examiner, pas une faillite certaine ni une prédiction à 18 mois.
Lire l'article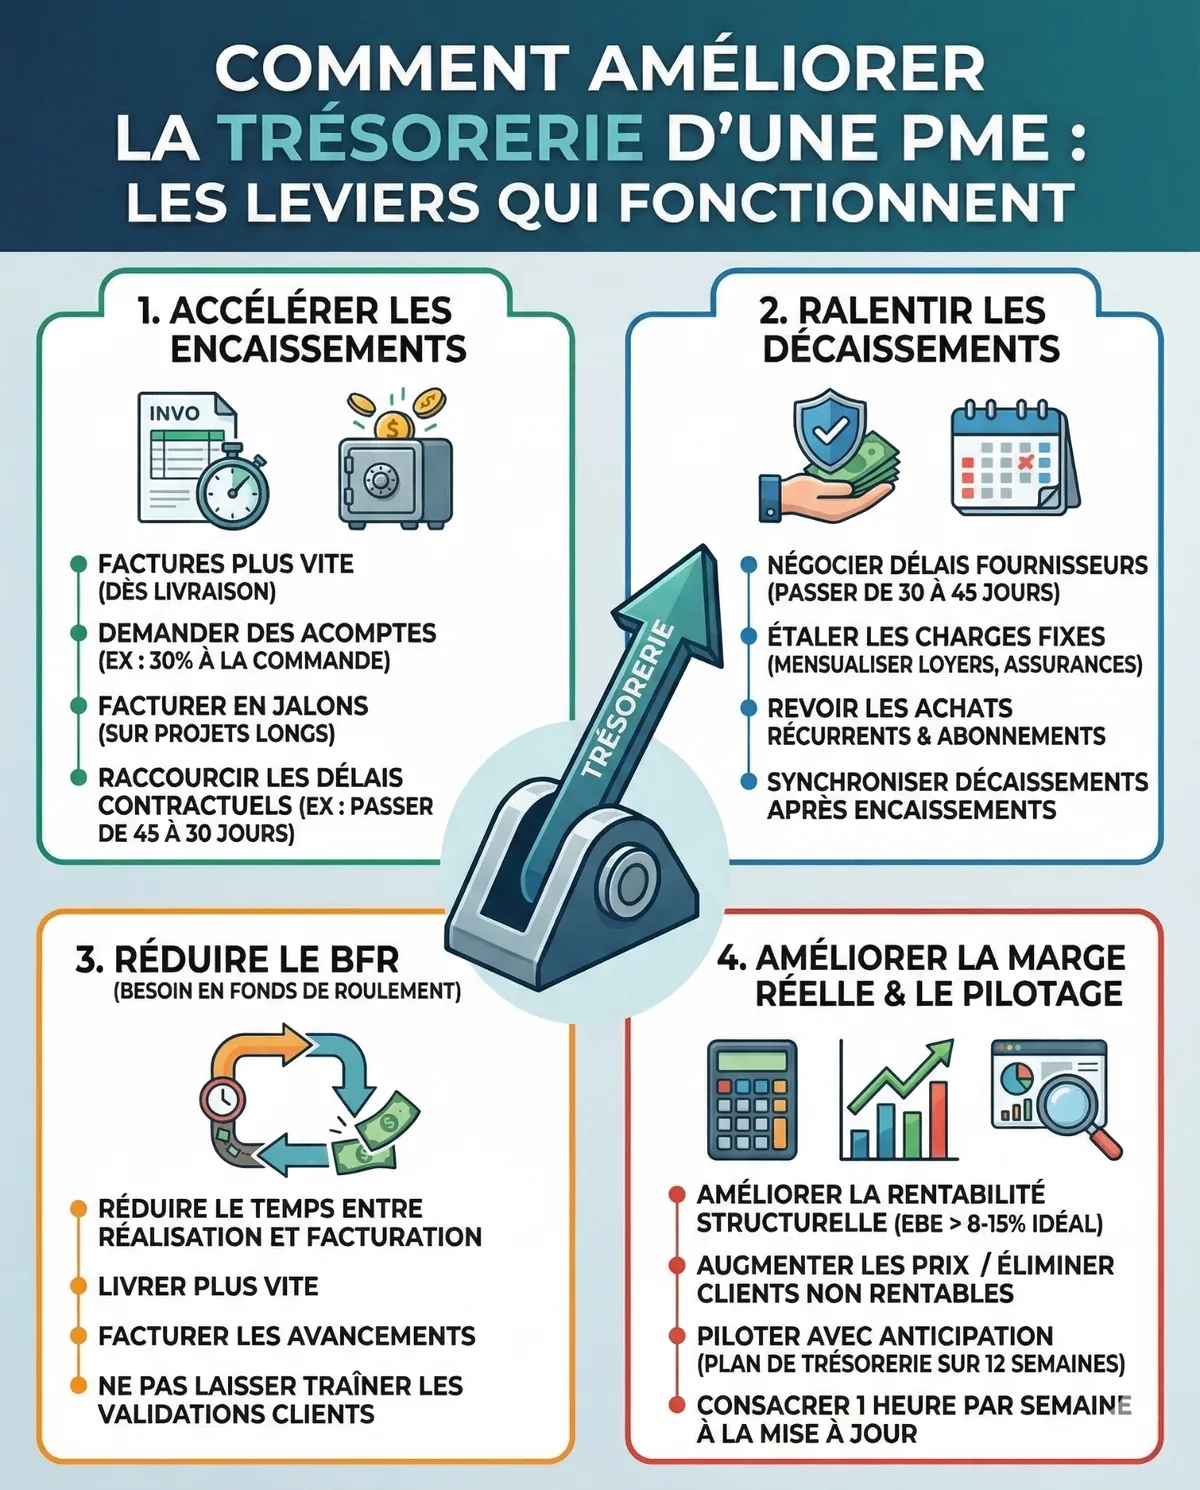
Comment améliorer la trésorerie d'une PME de services en 90 jours
Vous faites du chiffre. Vos clients paient. Et pourtant, chaque fin de mois, vous vous demandez où est passé l'argent. Voici les 5 leviers qui fonctionnent vraiment.
Lire l'article