Votre bilan annuel, c'est le conseil de classe de votre entreprise
En bref
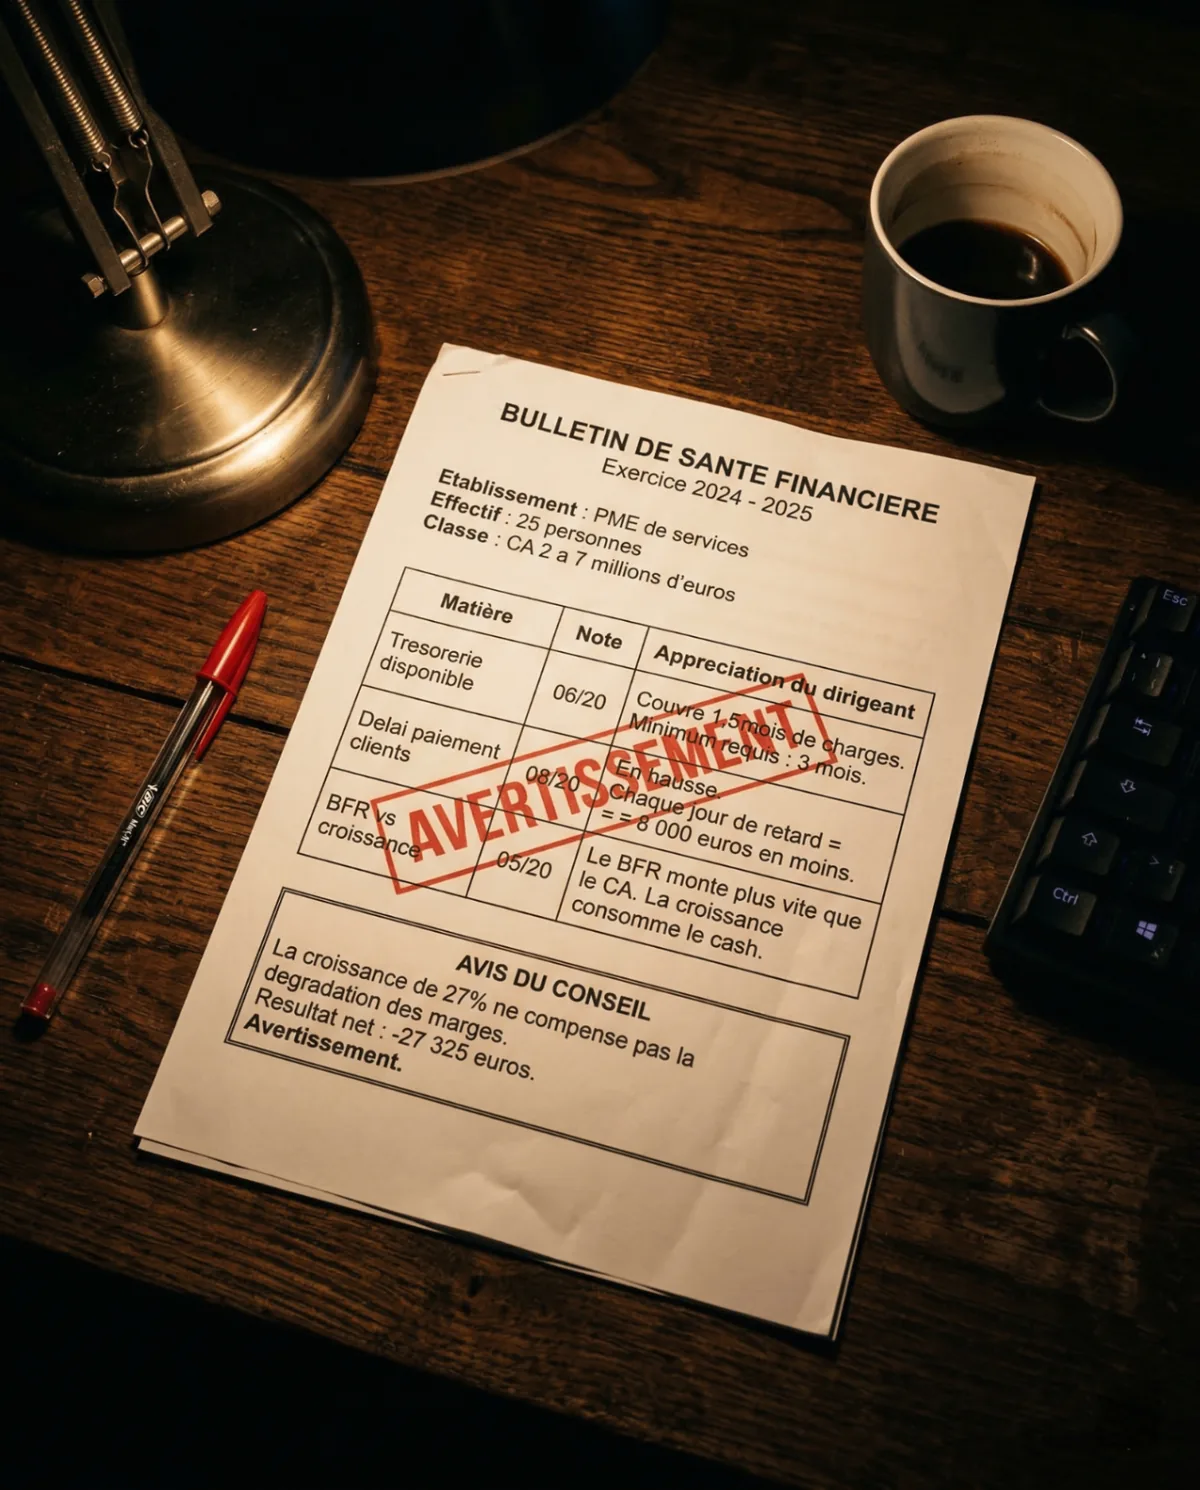
- Votre bilan annuel est le conseil de classe de votre entreprise : Félicitations, Encouragements ou Avertissement
- 3 indicateurs à vérifier avant de signer : trésorerie (3 mois de charges), délai de paiement clients, BFR vs croissance
- +27% de CA peut cacher -175 000€ de résultat : la croissance mal pilotée tue autant que la stagnation
- Le résultat net arrive trop tard : c'est un constat, pas un outil de pilotage
Chaque année, entre mars et juin, c'est le même rituel. L'expert-comptable vous invite à "présenter les comptes". Vous vous asseyez, vous écoutez les chiffres, vous signez. Et vous repartez.
Le problème, c'est que la plupart des dirigeants de PME de services vivent ce moment comme une formalité. Un passage obligé. Alors que c'est le seul moment de l'année où vous avez une photo complète de la santé de votre boîte.
Imagine le conseil de classe de vos enfants. Le prof principal regarde les notes, les appréciations, le comportement. Il donne un verdict : Félicitations, Encouragements, Avertissement. Votre bilan fonctionne exactement pareil. Sauf que personne ne vous le présente comme ça.
+27% de CA. Résultat : -175 000 euros.
J'ai accompagné récemment un dirigeant d'une entreprise de services de 25 personnes. Son CA venait de passer de 2,5M à 3,2M en un an. Il était fier. Normal.
La croissance l'a plombé. Il a embauché, sous-traité, investi, sans vérifier que chaque euro de CA supplémentaire rapportait plus qu'il ne coûtait. Il pilotait à l'aveugle. Son bilan l'a rattrapé. Comme un avertissement au conseil de classe, sauf que les conséquences sont beaucoup plus lourdes qu'une convocation des parents.
Ce cas n'a rien d'exceptionnel. Je l'ai vu des dizaines de fois en 20 ans de direction d'entreprise. La croissance mal pilotée tue autant d'entreprises que la stagnation.
Les 3 indicateurs à vérifier avant de signer votre bilan
Quand vous recevez votre bilan, ne regarde pas que le résultat net. Il arrive trop tard. C'est un constat, pas un outil de pilotage. Concentre-vous sur trois chiffres qui racontent la vraie histoire de votre boîte.
1. Votre trésorerie disponible couvre-t-elle au moins 3 mois de charges fixes ?
C'est le premier réflexe. Prends le total de vos charges fixes mensuelles (salaires, loyers, crédits-baux, emprunts, assurances) et multiplie par trois. Compare avec vos disponibilités au bilan.
⚠️ Si votre trésorerie couvre moins de 3 mois, vous êtes en zone de fragilité. Dans le cas de ce dirigeant, sa tréso ne couvrait plus que 1,5 mois de charges fixes. Un retard de paiement d'un gros client et c'était le découvert.
Les banques regardent ce ratio en premier quand vous leur demandez un financement. Si votre tréso fond d'une année sur l'autre, c'est un signal d'alerte, même si votre CA monte.
2. Votre délai de paiement client augmente-t-il ?
Le délai de paiement client se calcule simplement : Créances clients au bilan ÷ CA TTC × 365 jours.
Si ce délai augmente, vos clients vous paient plus lentement. Ça veut dire que votre argent dort dans leurs poches au lieu de travailler dans votre boîte. Chaque jour de retard supplémentaire sur un CA de 3M€, c'est environ 8 000€ de trésorerie en moins.
Dans beaucoup de PME de services, le dirigeant surveille les entrées de commandes mais jamais la vitesse d'encaissement. C'est comme remplir une baignoire sans vérifier que la bonde est fermée.
3. Votre BFR augmente-t-il plus vite que votre CA ?
Le BFR, c'est l'argent que votre boîte doit avancer pour fonctionner : vous payez vos fournisseurs et vos salariés avant d'encaisser vos clients. La différence, c'est de l'argent immobilisé.
Si votre CA monte de 25% mais que votre BFR monte de 40%, votre croissance consomme plus de cash qu'elle n'en génère. C'est exactement ce qui est arrivé au dirigeant que j'ai accompagné. Son BFR a explosé alors que sa trésorerie fondait.
Les indicateurs que vos partenaires financiers surveillent en silence
Au-delà de ces trois chiffres, votre banque et vos partenaires regardent d'autres ratios quand ils évaluent votre capacité à honorer vos engagements.
Ratio d'endettement (Dettes / Capitaux propres)
Au-dessus de 2x, les banques commencent à se poser des questions. Dans le cas cité, ce ratio est passé de 1,3x à 2,7x en un an.
Montre votre rentabilité opérationnelle réelle. Dans les PME de services, un taux sain se situe entre 8 et 15%. Sous 5%, chaque imprévu peut faire basculer le résultat.
Capacité d'autofinancement nette (CAF nette)
Le cash que votre activité génère après remboursement de vos emprunts. Si elle est négative, votre modèle économique s'essouffle.
Quand les voyants passent au rouge
Si deux ou trois de ces indicateurs déraillent dans votre bilan, ce n'est pas une question de comptabilité. C'est un problème de pilotage. Et la réponse ne viendra pas de votre expert-comptable. Son métier, c'est de photographier le passé. Le tien, c'est de construire l'avenir. Utilise le calculateur SIG gratuit pour recalculer vos marges vous-même en 5 minutes.
Le parcours PhoenixBooster en 6 étapes, sur 12 semaines :
- Diagnostiquer d'où viennent les fuites de marge
- Décrypter la rentabilité réelle de chaque client, chaque prestation
- Modéliser la bonne structure de coûts
- Tarifer au bon prix, pas au prix du marché
- Piloter mensuellement, pas une fois par an
- Transformer pour que la croissance = profit
La marge réelle, pas la comptable
Votre bilan annuel est un outil précieux. À condition de savoir le lire, et surtout de savoir quoi faire quand les chiffres parlent. Ne laisse pas la présentation des comptes devenir un simple tampon sur une liasse fiscale.
Etienne accompagne des dirigeants de PME de services (2 à 7M€ de CA) avec PhoenixBooster, un parcours de 12 semaines pour retrouver la marge, le pilotage et la sérénité. 20 ans de direction d'entreprise, 65 collaborateurs, 8 agences, 8 rachats. Dirigeant à dirigeant, pas consultant à client.
Articles similaires
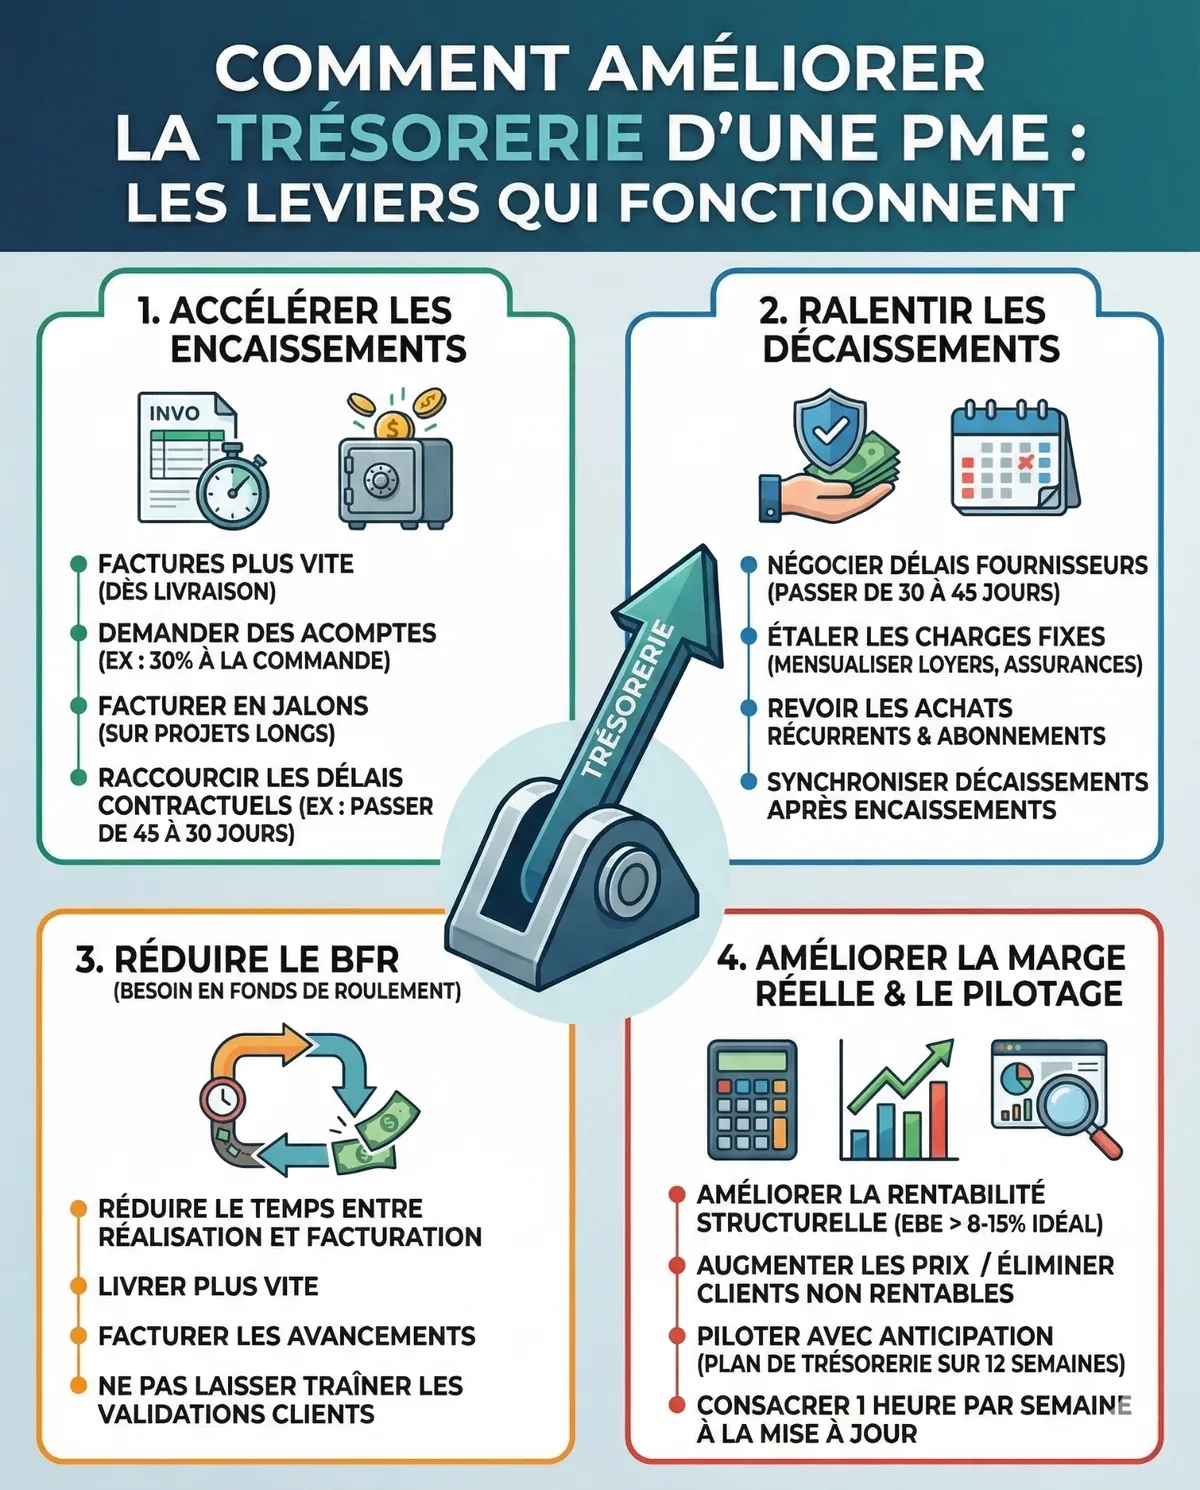
Comment améliorer la trésorerie d'une PME de services en 90 jours
Vous faites du chiffre. Vos clients paient. Et pourtant, chaque fin de mois, vous vous demandez où est passé l'argent. Voici les 5 leviers qui fonctionnent vraiment.
Lire l'article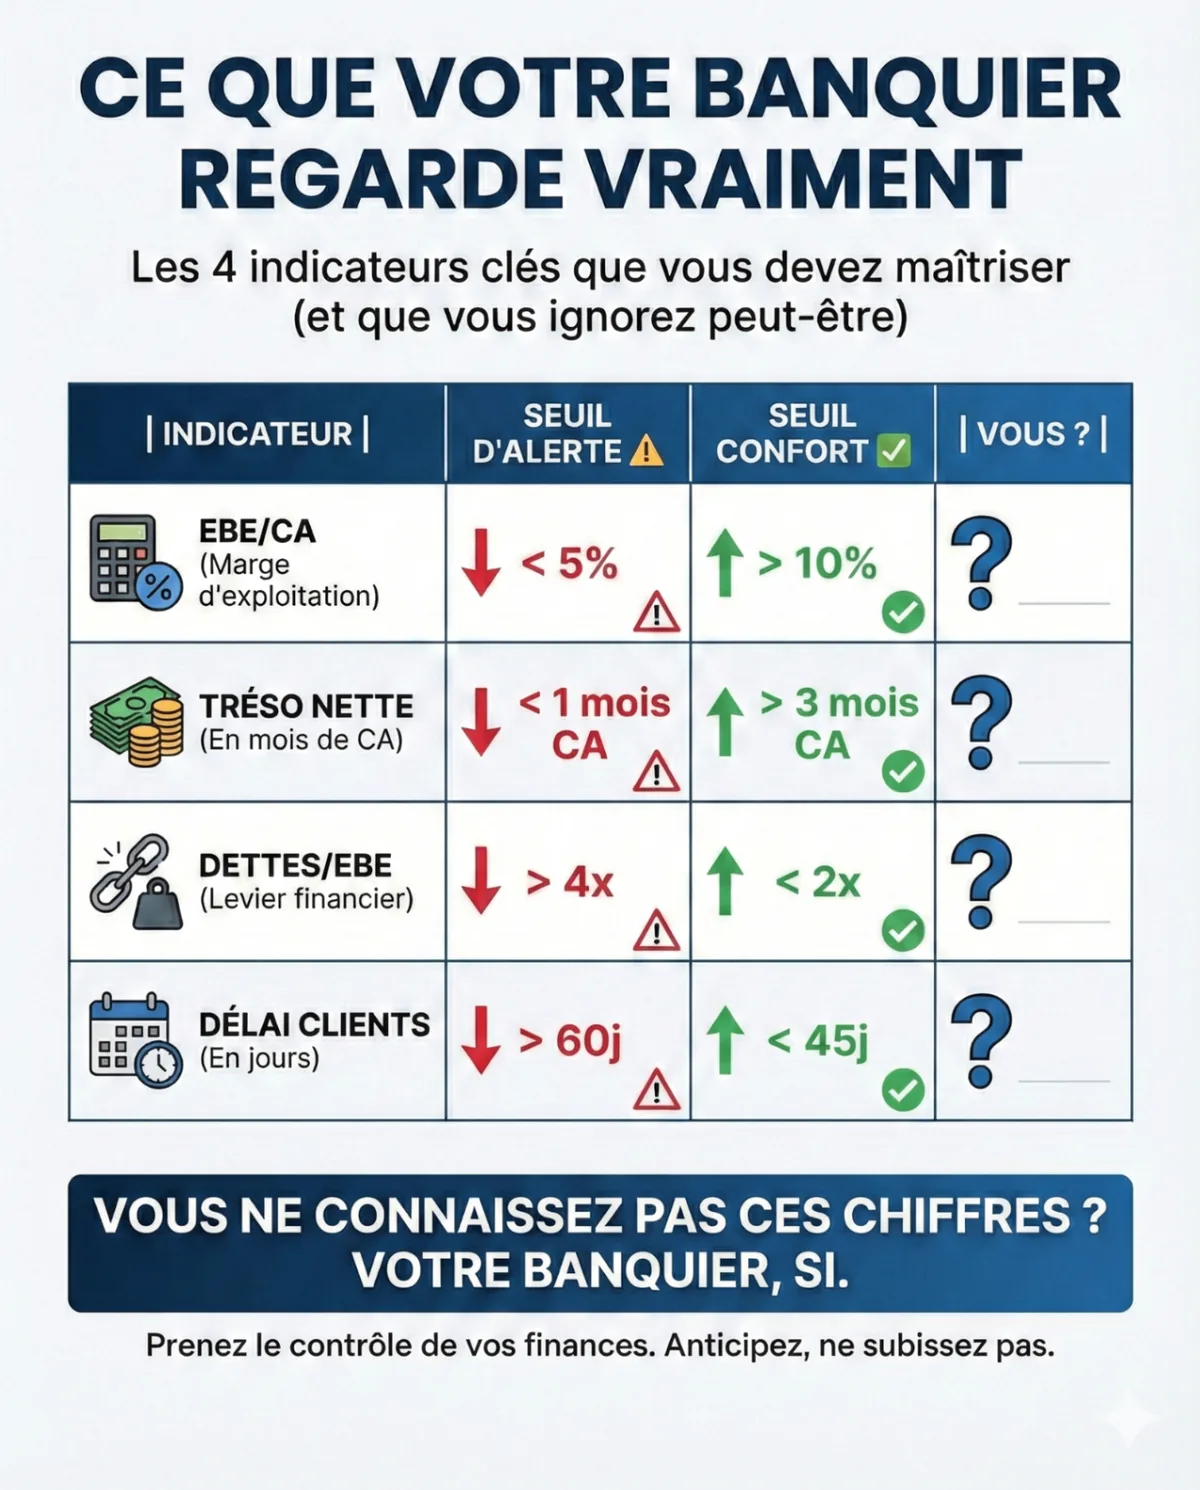
Ratios bancaires PME : les 5 indicateurs à préparer pour un crédit
Pour préparer un crédit PME, suivez la capacité de remboursement, l’autonomie financière, le taux d’EBE, la trésorerie et les délais clients. Aucun ratio ne suffit à garantir l’accord : la banque examine aussi le projet, les échéances, les garanties et votre secteur.
Lire l'article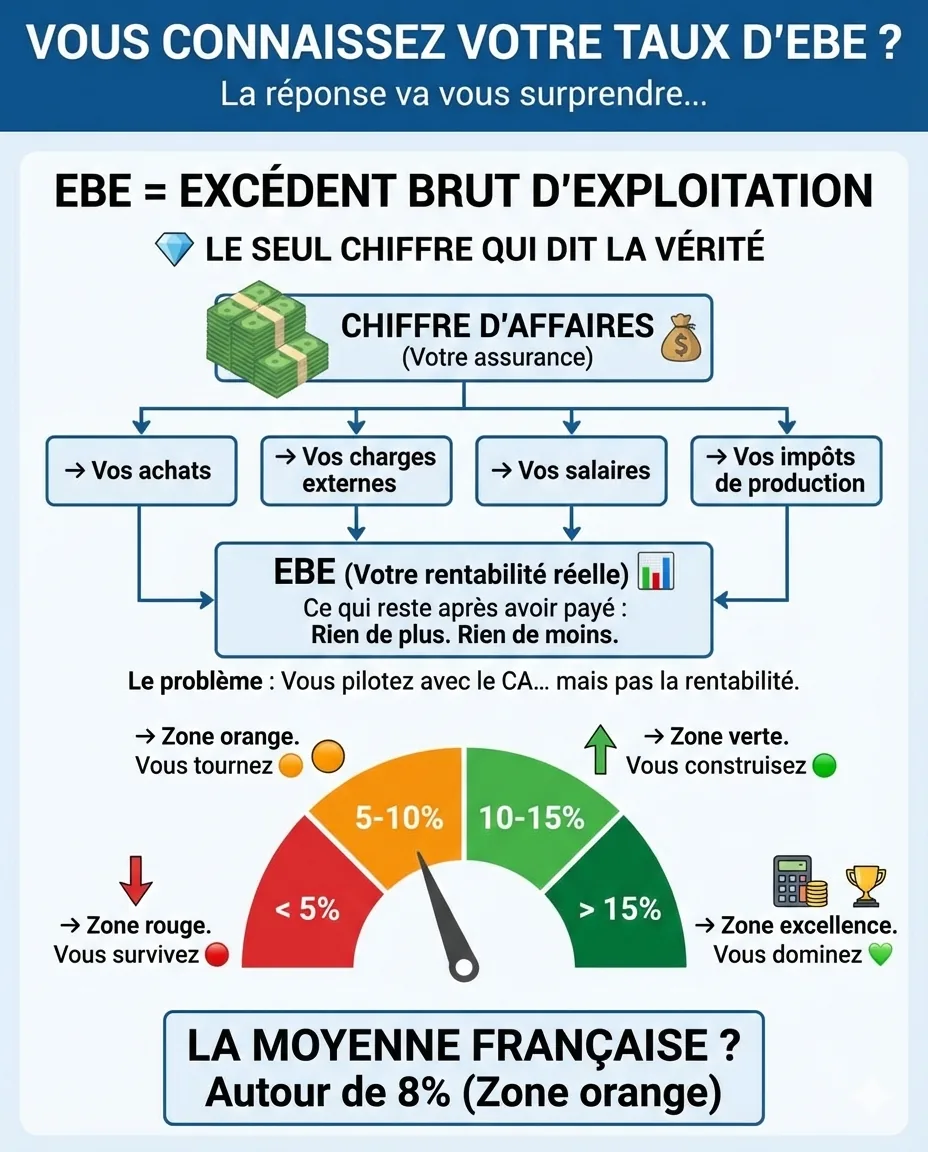
Taux d’EBE par secteur : calcul, médianes et interprétation
Calculez votre taux d’EBE, comparez-le aux repères sectoriels et distinguez EBE, EBIT et EBITDA. Un exemple de PME à 3 M€ explique la formule.
Lire l'articleQuestions fréquentes
Quels indicateurs vérifier dans le bilan annuel de sa PME ?
Les 3 indicateurs clés sont : (1) La trésorerie disponible doit couvrir au moins 3 mois de charges fixes, (2) Le délai de paiement clients (DSO) ne doit pas augmenter d'une année sur l'autre, chaque jour de retard sur 3M€ de CA coûte 8 000€, (3) Le BFR ne doit pas augmenter plus vite que le CA, sinon la croissance consomme plus de cash qu'elle n'en génère.
Pourquoi une PME peut perdre de l'argent malgré une forte croissance du CA ?
La croissance mal pilotée tue autant que la stagnation. Un dirigeant peut voir son CA passer de 2,5M à 3,2M (+27%) tout en passant d'un résultat de +148 000€ à -27 000€, si les embauches, la sous-traitance et les investissements ne sont pas calibrés. Le BFR explose, la trésorerie fond, et le ratio d'endettement double.
Quels ratios financiers la banque surveille-t-elle dans mon bilan ?
Les banques regardent principalement le ratio d'endettement (dettes/capitaux propres, seuil d'alerte à 2x), le taux d'EBE sur CA (sain entre 8-15%, zone rouge sous 5%), et la capacité d'autofinancement nette (CAF). Si la CAF est négative, l'activité ne finance plus les investissements.