Taux d’EBE par secteur : calcul, médianes et interprétation
En bref
Taux d'EBE = EBE / chiffre d'affaires x 100. Les médianes Banque de France 2024 vont de 3,4 % à 9,3 % selon le secteur ; en PME de services, sous 5 % c'est la zone d'alerte et au-dessus de 10 % la situation est solide.
En bref
- Formule : taux d'EBE = EBE ÷ chiffre d'affaires × 100
- Médianes Banque de France 2024 : de 3,4 % (sécurité) à 9,3 % (ingénierie) selon le secteur
- Repère PME de services : sous 5 %, zone d'alerte ; au-dessus de 10 %, situation solide
- Un taux faible révèle des prix trop bas, des clients non rentables ou des coûts cachés
Où trouver l’EBE dans le bilan ou le compte de résultat ?
L’EBE n’est pas un poste du bilan, qui présente le patrimoine et les dettes à une date donnée. Il se reconstitue à partir du compte de résultat ou se lit dans le tableau des soldes intermédiaires de gestion.
Formule complète : EBE = valeur ajoutée + subventions d’exploitation − impôts, taxes et versements assimilés − charges de personnel. Dans une activité de services, tenez aussi compte de la production stockée ou immobilisée lorsqu’elle existe pour calculer la valeur ajoutée.
EBE, EBIT et EBITDA : peut-on comparer leurs taux ?
Non sans vérifier leur définition. L’EBIT est calculé après amortissements, contrairement à l’EBE. L’EBITDA est un indicateur avant intérêts, impôts, dépréciation et amortissement, mais ses retraitements peuvent différer de ceux de l’EBE français.
Une recherche sur l’EBIT moyen de l’industrie ne doit donc pas être comparée directement au tableau d’EBE des services. Utilisez le même solde, le même secteur, la même année et le même dénominateur : EBE/CA n’est pas EBE/valeur ajoutée.
Questions complémentaires
Où trouver l’EBE dans le bilan ?
L’EBE ne figure pas dans le bilan. Il se lit dans le tableau des SIG ou se calcule depuis le compte de résultat : valeur ajoutée + subventions d’exploitation − impôts et taxes − charges de personnel.
L’EBIT est-il identique à l’EBE ?
Non. L’EBIT est calculé après amortissements, contrairement à l’EBE. Un taux d’EBIT industriel n’est pas directement comparable à un taux d’EBE d’une entreprise de services.
Méthode : Bpifrance Création, soldes intermédiaires de gestion et calcul du seuil de rentabilité.
Pour situer votre PME et prioriser vos actions, recevez votre Bilan Express, diagnostic financier gratuit.
La plupart des dirigeants de PME connaissent leur chiffre d'affaires par cœur. Ils peuvent vous le donner au centime près, avec l'évolution sur 3 ans et la comparaison au budget.
Mais posez-leur une question simple : quel est votre taux d'EBE ?
Silence gêné.
C’est un indicateur central de la performance opérationnelle, à lire avec la CAF, le BFR et la trésorerie.
Qu'est-ce que l'EBE exactement ?
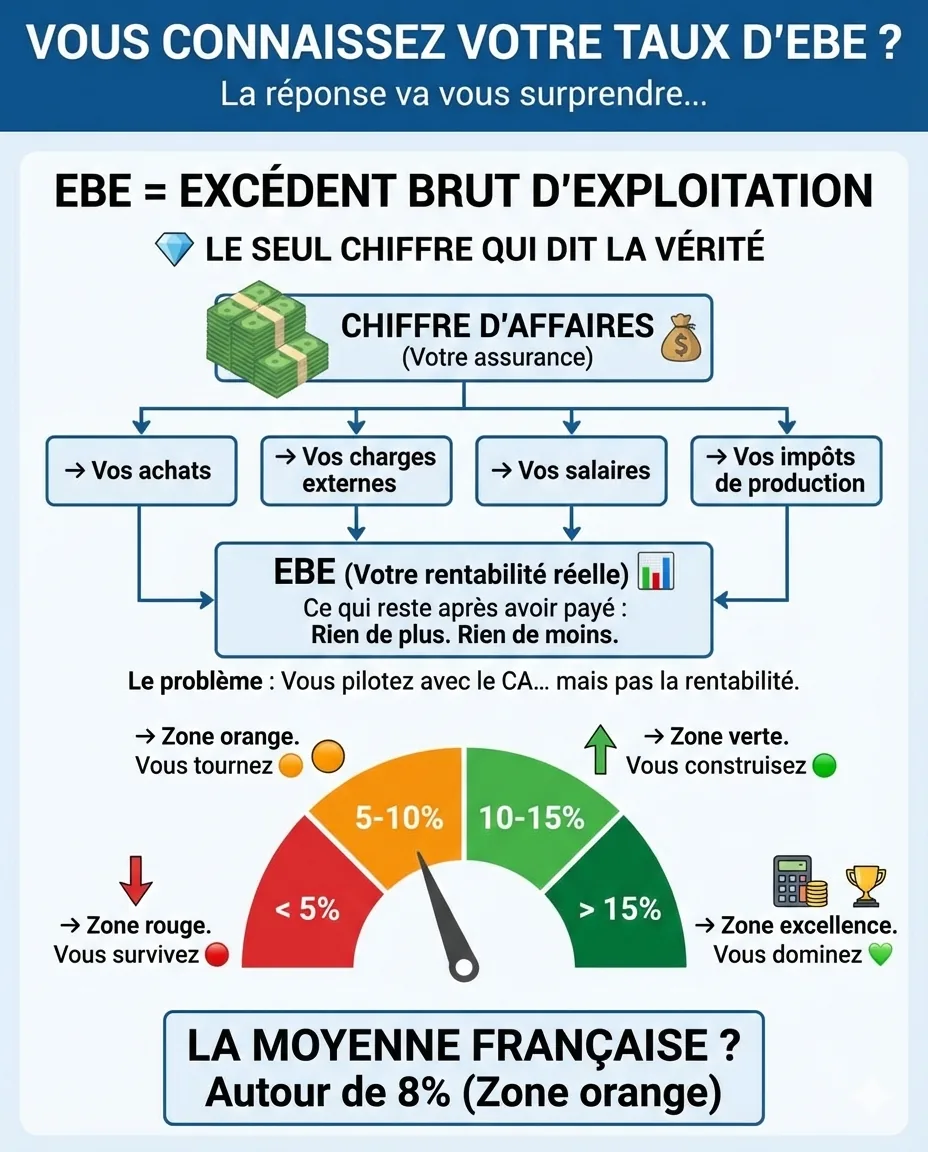
L'Excédent Brut d'Exploitation (EBE) mesure ce qui reste de votre chiffre d'affaires une fois que vous avez payé :
- Vos achats et approvisionnements
- Vos charges externes (loyer, sous-traitance, honoraires...)
- Vos salaires et charges sociales
- Vos impôts de production (hors IS)
Rien de plus. Rien de moins.
L'EBE ne tient pas compte des amortissements, des provisions, ni du résultat financier ou exceptionnel. C'est une mesure pure de votre performance opérationnelle.
En d'autres termes : c'est l'argent que votre activité génère vraiment, avant les écritures comptables et les choix de financement.
Pourquoi le taux d'EBE est plus important que le chiffre d'affaires
Prenons deux entreprises de services :
Entreprise A
3 millions d'euros de CA
150 000 € d'EBE
→ Taux de 5%
Entreprise B
2 millions d'euros de CA
240 000 € d'EBE
→ Taux de 12%
Laquelle est en meilleure santé ?
L'entreprise B, sans hésitation. Elle génère plus de valeur avec moins de volume. Elle a de la marge pour investir, recruter, ou absorber un imprévu. L'entreprise A survit, mais un client perdu ou une hausse de charges la met en danger. Pour comprendre où passe la différence, lisez notre article où passe votre marge sur 100€ de CA.
Le chiffre d'affaires flatte l'ego. Le taux d'EBE paie les factures.
Quel est un bon taux d'EBE pour une PME de services ?
Réponse courte : au-dessus de 10 %, votre PME de services est en situation solide ; entre 5 % et 10 %, elle tourne sans marge de sécurité ; sous 5 %, elle est en zone d'alerte. Ce seuil doit toujours être rapproché de la médiane de votre secteur (voir le tableau Banque de France ci-dessous) : un taux de 7 % est correct dans la publicité (médiane 6,5 %) mais faible dans l'ingénierie (médiane 9,3 %).
Un « bon » taux d'EBE est donc un taux supérieur à la médiane de votre secteur, et en progression d'une année sur l'autre. C'est aussi le premier ratio que regarde un banquier avant d'accorder un financement.
Les 4 zones de performance : où vous situez-vous ?
Pour situer votre taux, comparez les ratios sectoriels de la Banque de France (FIBEN) et utilisez ces zones comme repères de pilotage PhoenixBooster, pas comme seuils officiels ou verdicts automatiques sur votre entreprise :
Zone rouge : moins de 5%
Vous survivez. Chaque mois est une bataille. Un imprévu (impayé, panne, départ d'un collaborateur clé) peut vous mettre en difficulté immédiate. Vous n'avez aucune marge de manœuvre pour investir ou vous développer.
Zone orange : 5% à 10%
Vous tournez. L'entreprise fonctionne, mais sans excédent significatif. Vous êtes vulnérable aux aléas conjoncturels et vous avez du mal à dégager du cash pour préparer l'avenir.
Zone verte : 10% à 15%
Vous construisez. Vous avez de la marge pour investir, recruter, et absorber les coups durs. Votre entreprise crée de la valeur durablement.
Zone excellence : plus de 15%
Vous dominez votre marché. Vous avez la capacité de choisir vos clients, vos projets, et votre rythme de développement. C'est la position de force.
Taux d'EBE par secteur : les médianes Banque de France 2024
Une moyenne nationale ne dit rien de votre situation : un même taux peut être correct dans un secteur et faible dans un autre. Voici le taux d'EBE médian (EBE rapporté au chiffre d'affaires) des entreprises de chaque secteur, d'après la base FIBEN de la Banque de France.
| Secteur | Taux d'EBE médian 2024 |
|---|---|
| Ingénierie et bureaux d'études | 9,3 % |
| Transports terrestres | 9,2 % |
| Services d'information (informatique) | 9,0 % |
| Réparation et installation de machines (maintenance) | 8,6 % |
| Services aux bâtiments et paysage | 7,8 % |
| Travaux de construction spécialisés (second œuvre, CVC) | 7,6 % |
| Conseil de gestion | 7,6 % |
| Entreposage et logistique | 7,2 % |
| Publicité et études de marché (agences) | 6,5 % |
| Sécurité | 3,4 % |
Comment lire ce tableau ? La médiane coupe le secteur en deux : la moitié des entreprises fait mieux, l'autre moitié fait moins bien. Si votre taux est sous la médiane de votre secteur, une partie de votre marge part quelque part. Si vous êtes au-dessus, vous avez de quoi investir et absorber un imprévu.
Source : Banque de France, base FIBEN, données 2024. Les mêmes médianes sont utilisées dans notre baromètre de rentabilité des PME de services et dans le simulateur de marge.
Pour faire le point sur vos ratios et prioriser vos actions, demandez votre Bilan Express.
La réalité française : la plupart des PME en zone orange
Selon la Banque de France, le taux d'EBE médian des secteurs de services se situe entre 6,5 % et 9,3 %, hors sécurité. Autrement dit, la plupart des PME de services se situent en zone orange : elles tournent, mais sans vraie marge de sécurité.
Les PME les plus fragiles voient même leur situation se dégrader, tandis que les mieux gérées maintiennent ou améliorent leur performance. C'est aussi ce qui impacte les ratios que votre banquier surveille.
La question n'est pas de savoir si vous êtes au-dessus ou en dessous de la moyenne. C'est de savoir dans quelle direction vous allez.
Où se situe votre taux d'EBE ? Mesurez-le maintenant
En 5 minutes, le Simulateur calcule votre taux d'EBE et le compare aux benchmarks sectoriels (Banque de France). Identifiez votre zone de performance et les leviers prioritaires pour gagner +3 à +8 points.
Calculer mon taux d'EBECalcul EBE PME : la formule pas à pas en 20 minutes
Reconstituez vos soldes avec le tableau du Calculateur SIG gratuit.
Vous n'avez pas besoin d'un expert-comptable pour obtenir ce chiffre. Avec votre dernier compte de résultat (P&L), voici la méthode :
Identifiez votre chiffre d'affaires net
Ventes de marchandises + Production vendue (hors production stockée et immobilisée pour simplifier)
Calculez votre valeur ajoutée
Chiffre d'affaires - Achats consommés - Charges externes
Calculez votre EBE
Valeur ajoutée + Subventions d'exploitation - Impôts et taxes - Charges de personnel
Calculez le ratio
EBE ÷ Chiffre d'affaires × 100 = Taux d'EBE en %
Exemple chiffré : une PME de services à 3 M€
| Chiffre d'affaires | 3 000 000 € |
| - Achats et charges externes | - 900 000 € |
| - Salaires et charges sociales | - 1 800 000 € |
| - Impôts et taxes (hors impôt sur les sociétés) | - 60 000 € |
| = EBE | 240 000 € |
| Taux d'EBE = 240 000 ÷ 3 000 000 × 100 | 8,0 % |
Exemple illustratif. Chaque point de taux d'EBE gagné vaut ici 30 000 € par an. Passer de 8 % à 11 % représente 90 000 € de plus, sans un euro de chiffre d'affaires supplémentaire.
Si vous êtes dans les services B2B avec un CA entre 2 et 5 millions d'euros, visez minimum 10%. En dessous, vous avez un problème de rentabilité à traiter.
Ce que votre taux d'EBE révèle sur votre modèle économique
Un taux d'EBE faible n'est pas une fatalité. C'est un symptôme. Les causes les plus fréquentes :
Des prix trop bas
Vous avez fixé vos tarifs au feeling ou en copiant le marché, sans calculer vos coûts réels. Résultat : vous travaillez beaucoup pour pas grand-chose.
Des clients non rentables
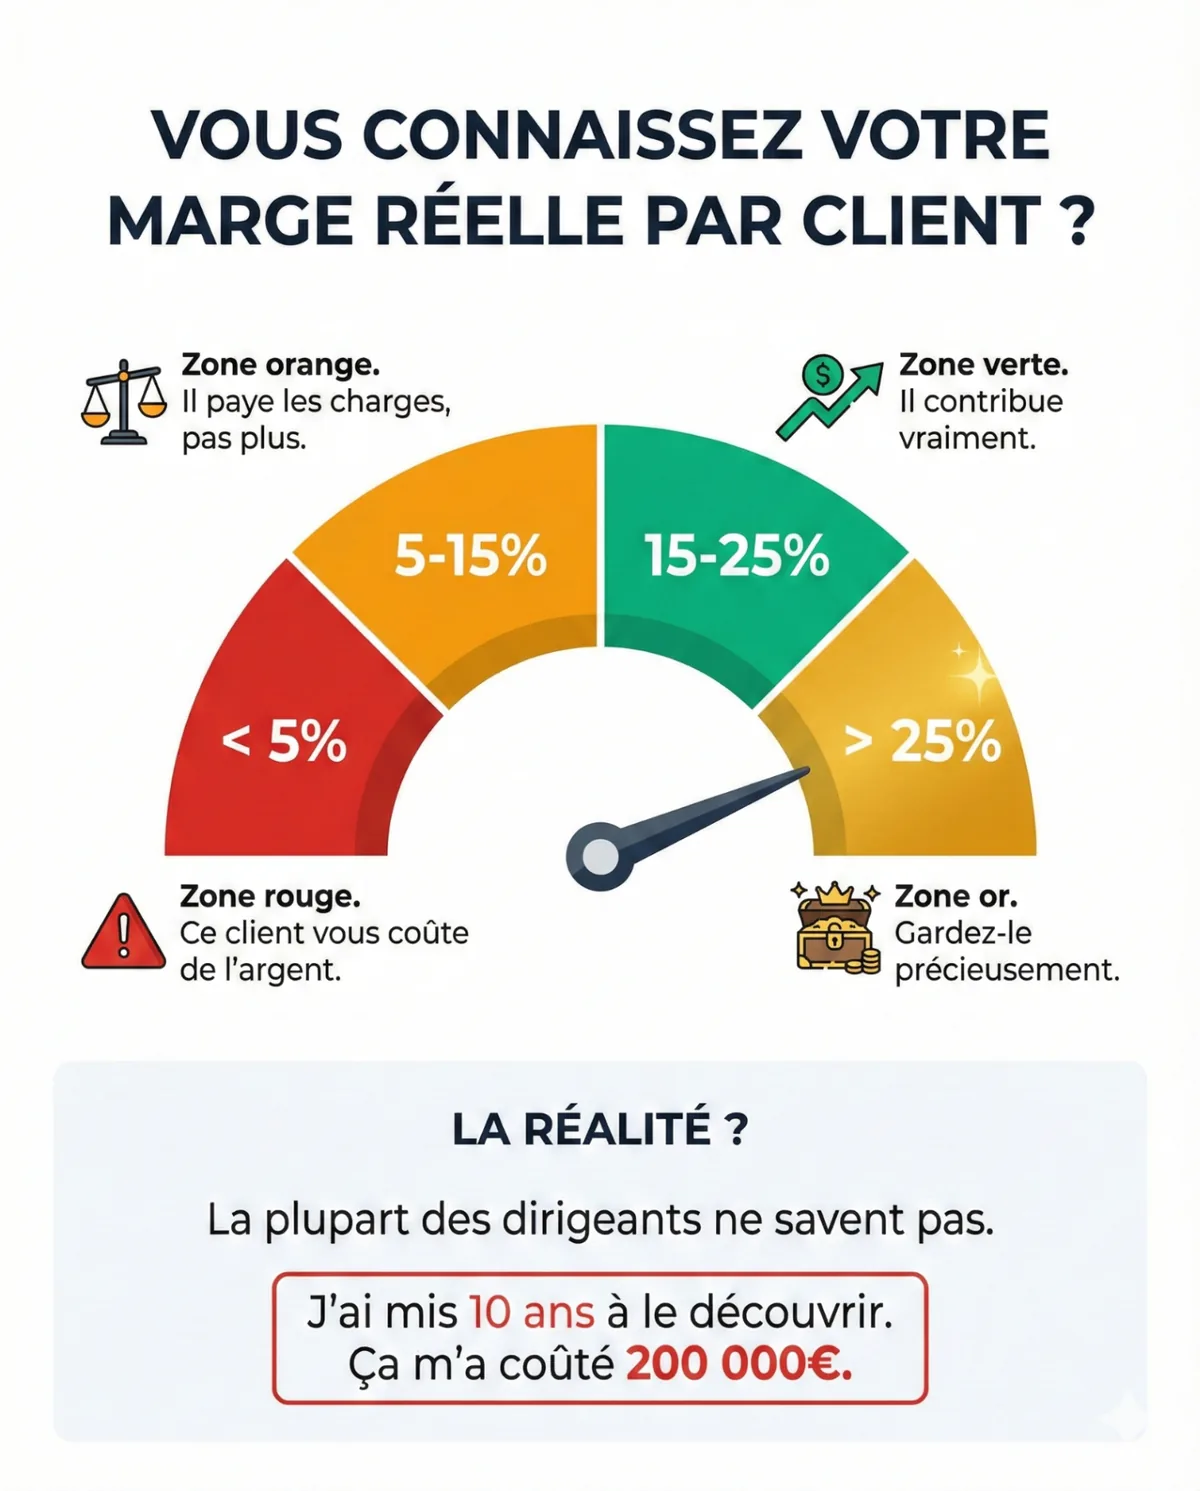
Certains clients vous coûtent plus qu'ils ne rapportent. Temps passé excessif, modifications constantes, retards de paiement... Votre comptabilité ne fait pas la différence entre un client facile et un client pénible.
Des coûts cachés ignorés
Turnover, retravail, temps perdu en réunions inutiles, sur-qualité non facturée... Selon les travaux de l'ISEOR, ces coûts invisibles représentent souvent 3 à 8% du CA.
Un modèle de croissance mal calibré
Plus de CA ne signifie pas plus de profit. Si votre BFR explose plus vite que vos encaissements, la croissance devient un piège.
La vraie bataille : savoir combien vous gagnez sur chaque euro
Connaître votre taux d'EBE global est un premier pas. Mais le vrai pilotage commence quand vous savez le calculer par client, par type de prestation, par équipe.
C'est là que vous découvrez que tel client "fidèle" vous fait perdre de l'argent depuis 3 ans, ou que telle prestation à forte marge mérite d'être développée.
Sans cette vision, vous prenez des décisions à l'aveugle. Vous gardez des clients toxiques. Vous refusez des opportunités rentables. Vous stressez le vendredi soir en regardant votre compte en banque.
Passez à l'action
Calculez votre taux d'EBE cette semaine. C'est 20 minutes de votre temps.
Si vous découvrez que vous êtes en zone rouge ou orange, ne paniquez pas. C'est déjà une prise de conscience, et la prise de conscience est le premier pas vers l'amélioration.
Questions fréquentes sur le taux d'EBE
Comment calculer son taux d'EBE ?
Taux d'EBE = EBE ÷ chiffre d'affaires × 100. L'EBE se lit dans votre compte de résultat : chiffre d'affaires, moins les achats et charges externes, moins les impôts et taxes (hors IS), moins les charges de personnel. La méthode pas à pas et un exemple chiffré sont détaillés plus haut dans cet article, et le Calculateur SIG gratuit fait le calcul automatiquement à partir de votre SIREN.
Comment calculer son taux d'EBE ?
Quelle est la différence entre EBE et résultat net ?
L'EBE mesure la performance opérationnelle pure, avant amortissements, provisions et résultat financier. Le résultat net inclut tous ces éléments plus l'impôt sur les sociétés. L'EBE est donc un indicateur plus "pur" de votre capacité à générer du cash avec votre activité.
Quelle est la différence entre EBE et résultat net ?
Un taux d'EBE négatif, c'est grave ?
Oui, c'est un signal d'alarme majeur. Un EBE négatif signifie que votre activité opérationnelle ne couvre même pas vos charges courantes. Vous consommez du cash au lieu d'en générer. Une action corrective urgente est nécessaire (réduction des coûts, hausse des prix, restructuration).
Un taux d'EBE négatif, c'est grave ?
Comment améliorer rapidement mon taux d'EBE ?
Les leviers les plus efficaces sont : (1) augmenter les prix de 5-10% sur vos clients sains, (2) identifier et sortir les clients non rentables, (3) réduire les coûts cachés (temps perdu, sur-qualité non facturée). Une hausse de 5% des prix peut doubler votre EBE si vos marges sont faibles.
Comment améliorer rapidement mon taux d'EBE ?
Quel taux d'EBE vise un banquier pour financer une PME ?
Les banquiers considèrent généralement qu'un taux d'EBE supérieur à 10% est satisfaisant. En dessous de 5%, vous aurez des difficultés à obtenir un financement sans garanties personnelles. L'EBE est aussi utilisé pour calculer votre capacité de remboursement (ratio dettes/EBE).
Quel taux d'EBE vise un banquier pour financer une PME ?
Quelle différence entre EBE et EBITDA ?
L’EBITDA et l’EBE sont proches mais ne sont pas automatiquement identiques. Les autres produits et charges d’exploitation et les retraitements retenus peuvent différer. Vérifiez leur définition avant de comparer deux entreprises.
Quelle différence entre EBE et EBITDA ?
Vous voulez aller plus loin ?
Le Parcours Rentabilité PhoenixBooster aide les dirigeants de PME de services (2-7M€ de CA) à clarifier leurs vrais chiffres, identifier les fuites de marge, et construire un pilotage simple en 90 jours.
Sources :
- • Banque de France, Statistiques d'entreprises FIBEN (2024)
- • ISEOR, Recherches sur les coûts-performances cachés
- • Insee, Statistiques structurelles d'entreprises
Votre taux d'EBE face à votre secteur, sans calcul : le Bilan Express, diagnostic financier gratuit compare gratuitement vos ratios aux chiffres Banque de France de votre code NAF, en 3 minutes avec votre SIREN.