Ratios bancaires PME : les 5 indicateurs à préparer pour un crédit
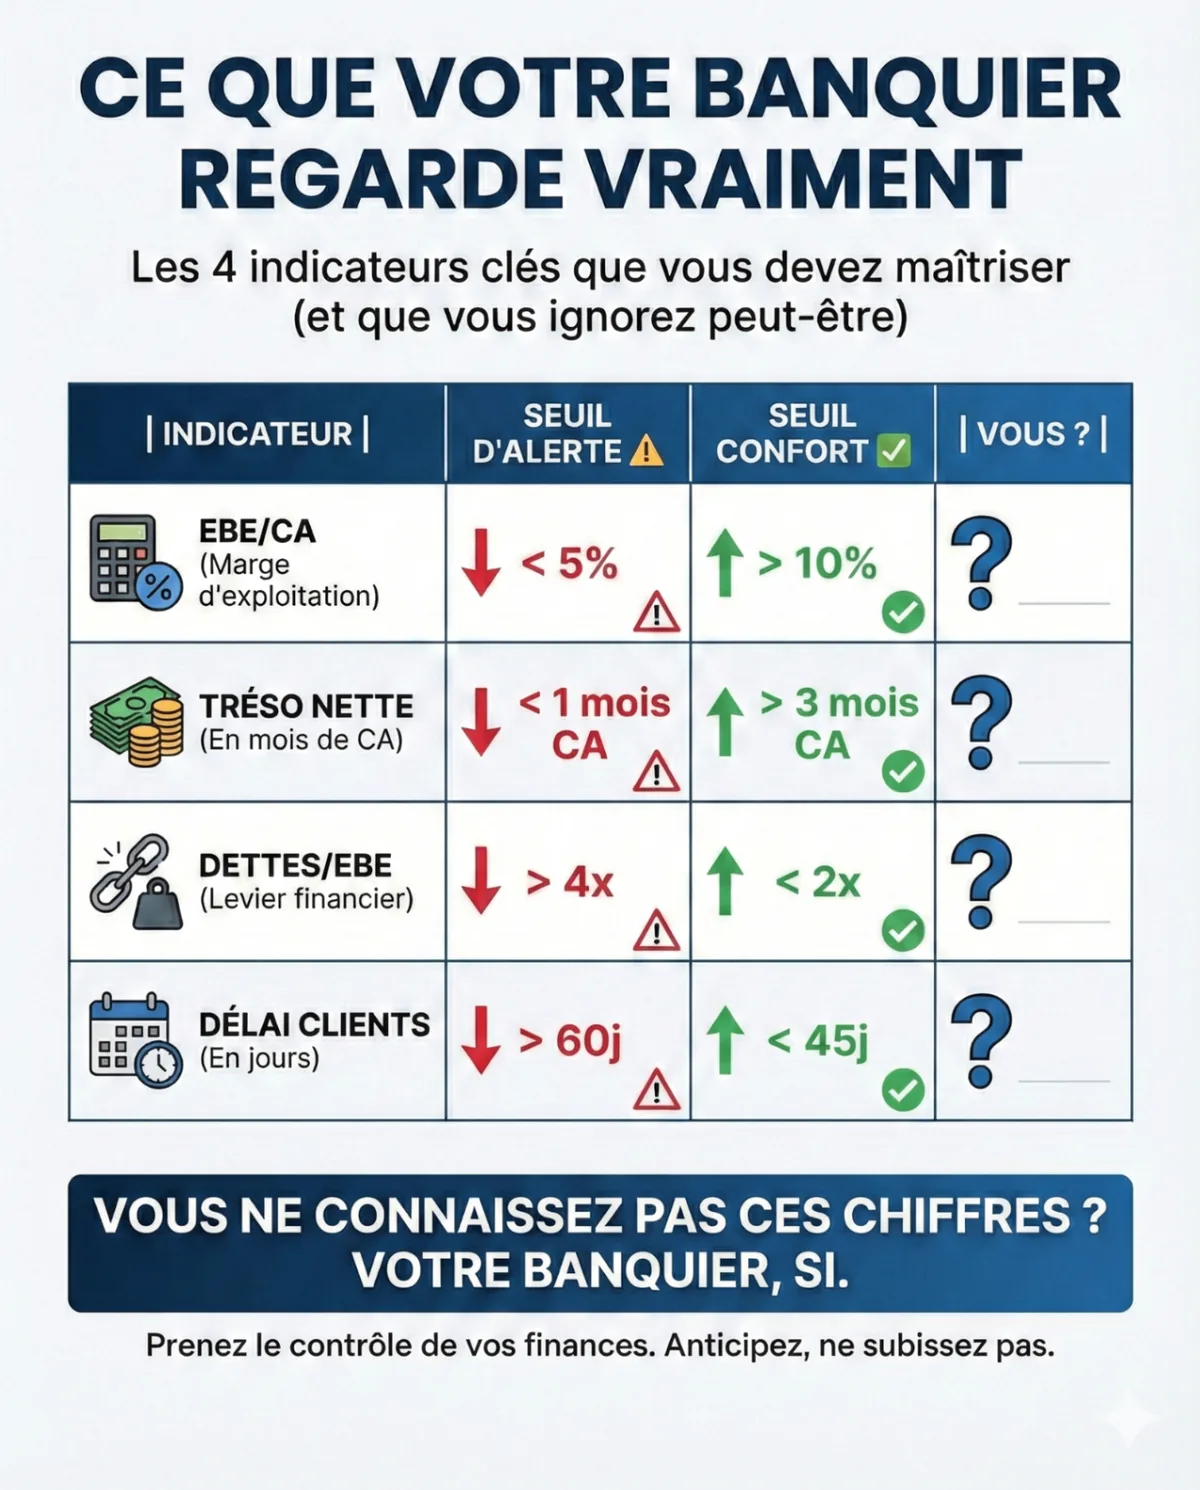
En bref
Pour préparer un crédit PME, suivez la capacité de remboursement, l’autonomie financière, le taux d’EBE, la trésorerie et les délais clients. Aucun ratio ne suffit à garantir l’accord : la banque examine aussi le projet, les échéances, les garanties et votre secteur.
Les seuils de l’illustration sont des repères éditoriaux anciens, pas des critères bancaires universels. Les définitions et limites ci-dessous priment.
Quels ratios financiers la banque regarde-t-elle pour une PME ?
Les ratios éclairent trois questions : votre activité crée-t-elle des ressources, votre structure peut-elle porter la dette, et pourrez-vous payer les échéances ? Interprétez-les sur plusieurs exercices et avec un prévisionnel, pas comme un score automatique.
| Indicateur | Calcul | Interprétation et limite |
| Capacité de remboursement | Dettes financières ÷ CAF annuelle | Un équivalent en années si la CAF est positive. Ce n’est pas l’échéancier réel. |
| Autonomie financière | Capitaux propres ÷ total du bilan × 100 | Poids des ressources propres. Vérifier la définition utilisée par votre financeur. |
| Taux d’EBE | EBE ÷ CA HT × 100 | Performance d’exploitation ; ni résultat net ni cash disponible. |
| Trésorerie nette | Disponibilités et placements mobilisables − concours bancaires courants | Compléter par les échéances à venir et les lignes confirmées. |
| Délai clients (DSO) | Créances clients TTC ÷ CA TTC de la période × nombre de jours | Comparer des bases cohérentes ; saisonnalité et encours à la date du bilan influencent le ratio. |
Exemple chiffré : calculer dette/CAF et autonomie financière
Exemple fictif : dettes financières de 600 000 €, CAF annuelle de 200 000 €, capitaux propres de 400 000 € et total du bilan de 1 600 000 €. Dette/CAF = 3,0 années ; autonomie financière = 25,0 %.
Ces valeurs ne constituent pas un accord de crédit. Comparez la CAF aux remboursements de capital, au BFR et aux investissements nécessaires. Si la CAF est nulle ou négative, un multiple d’années ne donne plus une lecture pertinente. Le ratio dette/EBE n’est pas interchangeable avec dette/CAF.
Quel seuil de ratio bancaire faut-il atteindre ?
Il n’existe pas dans les sources citées de grille unique imposant 10 % d’EBE, deux fois l’EBE de dette ou trois mois de chiffre d’affaires en trésorerie à toutes les PME. Les attentes dépendent du risque, du financement et des engagements contractuels.
Demandez à votre interlocuteur le périmètre de la dette, la définition de la CAF, les retraitements et les éventuels engagements chiffrés du contrat. Comparez vos ratios au même secteur et à la même année, sans transformer une médiane en condition d’octroi.
Quels documents préparer avant le rendez-vous bancaire ?
Préparez vos comptes récents et les exercices précédents disponibles, l’échéancier des emprunts, la balance âgée clients, l’état des dettes fournisseurs et le détail du financement demandé. Votre banque précisera les pièces requises.
Ajoutez un plan de trésorerie avec encaissements et décaissements aux dates prévues, ainsi qu’un scénario de retard client. Expliquez les écarts entre prévu et réalisé et les mesures déjà engagées.
Comment améliorer ses ratios avant de solliciter un financement ?
Facturez les prestations réalisées, traitez les litiges et relancez les factures échues. Vérifiez la marge des contrats et adaptez les prochaines offres à leur coût complet.
Arbitrez les investissements avec votre expert-comptable et le financeur. Une économie comptable ou une hausse d’EBE n’améliore pas automatiquement le cash le mois suivant : contrôlez le BFR et les remboursements.
Sources et méthode
Sources consultées le 28 octobre 2026. Exemples fictifs et pédagogiques.
Bpifrance Création, capacité d’autofinancement : ressources générées par l’activité, distinctes de l’EBE et de la trésorerie disponible.
Bpifrance Création, besoin en fonds de roulement : définition du besoin de financement du cycle d’exploitation et calcul du BFR.
Bpifrance Création, plan de trésorerie : prévision des encaissements et décaissements, à leurs dates réelles.
Banque de France, fascicules d’indicateurs sectoriels : ratios, médianes et quartiles par activité sur une population FIBEN définie ; vérifier année et dénominateur de chaque ratio.
Recevoir mon Bilan Express (offert) ; Calculateur SIG ; simulateur de marges ; taux d’EBE par secteur.
Questions fréquentes
Quelle différence entre dettes/CAF et dettes/EBE ?
La CAF et l’EBE sont deux soldes différents. Dettes/CAF rapproche la dette des ressources générées après davantage de postes que l’EBE. Utilisez la définition convenue avec la banque et ne transposez pas un seuil d’un ratio à l’autre.
Un bon ratio garantit-il un crédit PME ?
Non. La banque examine aussi le projet, les prévisions, les échéances, les garanties et son appréciation du risque. Les ratios doivent être lus ensemble et dans leur contexte.
Faut-il trois mois de CA en trésorerie ?
Ce n’est pas une règle universelle. La réserve pertinente dépend des décaissements à venir, de la saisonnalité, des encaissements et des financements effectivement disponibles.