Comment améliorer la trésorerie d'une PME de services en 90 jours
En bref
La trésorerie d'une PME s'améliore d'abord en réduisant le délai d'encaissement clients et en facturant plus tôt (acomptes, facturation à l'avancement). Chaque jour de délai client gagné libère environ 1/365e du CA annuel.
Vous prévoyez de grandir ? Calculez la trésorerie que votre croissance va consommer.
En bref
- La trésorerie tendue est souvent un symptôme, pas la cause : le vrai problème est souvent la marge
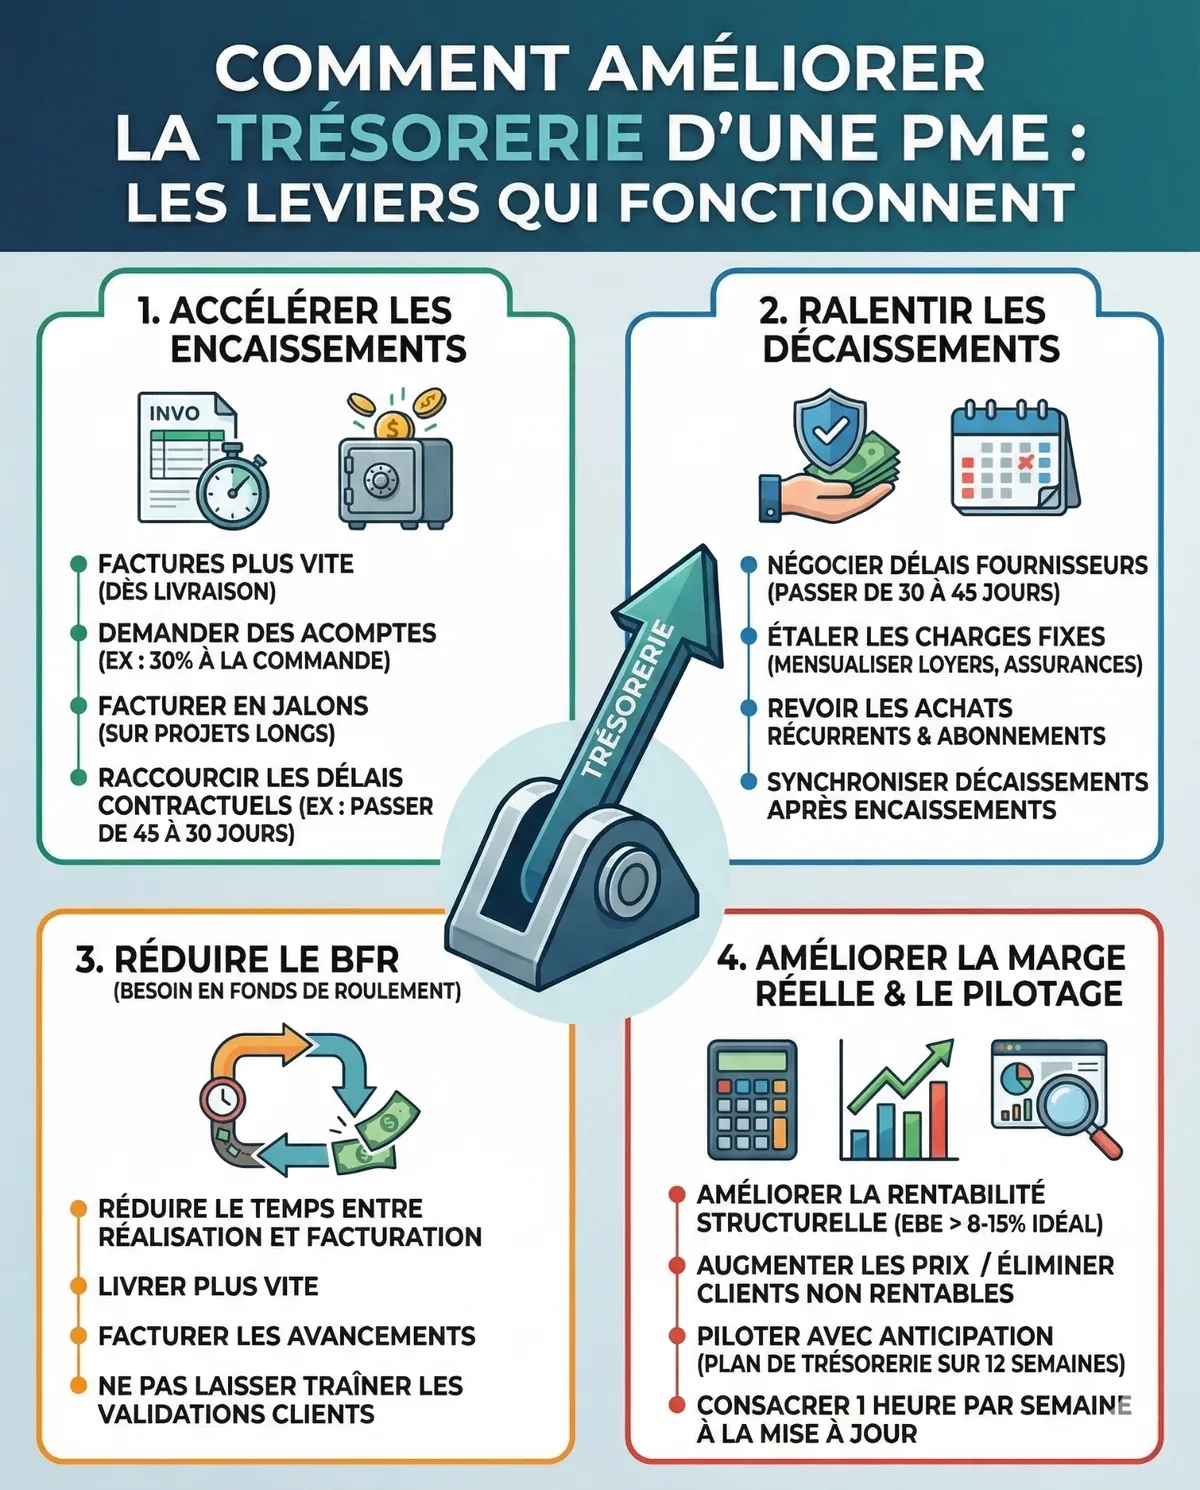
- 4 leviers concrets : accélérer les encaissements, ralentir les décaissements, réduire le BFR, améliorer la marge réelle
- Passer le DSO de 69 à 46 jours libère 126 000€ de trésorerie sur 2M€ de CA
- Un plan de trésorerie sur 12 semaines glissantes change la donne, 1h/semaine suffit
Vous faites du chiffre. Vos clients paient. Et pourtant, chaque fin de mois, c'est la même histoire. Vous regardez votre compte bancaire et vous vous demandez où est passé l'argent.
Améliorer la trésorerie d'une PME est le sujet qui revient le plus souvent dans mes échanges avec les dirigeants. Avant les questions de stratégie, avant les problèmes de recrutement, avant tout le reste. Le cash. Le nerf de la guerre.
Ce qui est frustrant, c'est que la plupart des conseils qu'on vous donne sont soit évidents, soit inapplicables. "Facturez plus vite." "Négociez vos délais fournisseurs." Merci, vous y aviez pensé.
Cet article va plus loin. On va regarder pourquoi votre trésorerie coince vraiment et quels leviers activer pour débloquer la situation.
Pourquoi votre trésorerie vous pose problème
Une PME de services entre 2 et 5 millions d'euros de chiffre d'affaires a généralement un problème de trésorerie pour trois raisons.
1. Vous financez la croissance de vos clients
Vous livrez, vous facturez, vous attendez 45 ou 60 jours. Pendant ce temps, vous payez vos salaires chaque mois. Plus vous grandissez, plus vous avancez d'argent.
2. Votre marge réelle est plus faible que vous ne le crois
Vous pensez dégager 8% de marge nette. En réalité, c'est peut-être 3%. Et 3% sur 3M€ de CA, ça fait 7 500€ de marge de manœuvre mensuelle. Le moindre imprévu et c'est tendu.
3. Vous n'avez pas de visibilité
Vous découvrez les problèmes quand ils arrivent. Vous gérez au jour le jour. Vous éteignez des feux au lieu d'anticiper.
Améliorer la trésorerie d'une PME passe par le traitement de ces trois causes. Pas juste par des rustines.
Levier 1 : Accélérer les encaissements
C'est le plus évident mais c'est souvent mal exécuté. Encaisser plus vite ne veut pas dire harceler vos clients. Ça veut dire structurer votre processus pour que l'argent rentre naturellement plus tôt.
- Facture dès que possible. Si vous livrez le 5, facture le 6. Pas le 30. Trois semaines de délai inutile évitées.
- Demande des acomptes. Sur les missions de plus de 5 000€, un acompte de 30% à la commande devrait être la norme.
- Facture en jalons. 30% au démarrage, 40% à mi-parcours, 30% à la livraison. Vous lissez vos encaissements.
- Raccourcis vos délais contractuels. De 45 à 30 jours. Propose un escompte de 2% pour paiement à 10 jours, c'est souvent rentable.
Ces ajustements ne demandent pas d'investissement. Juste de la rigueur et un peu de courage commercial.
Levier 2 : Ralentir les décaissements
L'autre face de l'équation. Vous ne contrôlez pas tout, mais vous contrôlez plus que vous ne le crois.
- Négocie vos délais fournisseurs. Passer de 30 à 45 jours sur vos principaux fournisseurs peut libérer un mois de trésorerie.
- Étale vos charges fixes. Loyers, assurances, abonnements : vérifie si vous pouvez mensualiser ce qui est payé trimestriellement.
- Revois vos achats récurrents. Les abonnements s'accumulent. Fais l'inventaire. Coupe ce qui n'est plus utilisé.
- Synchronise vos flux. Si un gros client paie le 15, ne programme pas un investissement le 10.
Levier 3 : Réduire votre besoin en fonds de roulement
Le BFR, c'est l'argent immobilisé dans votre cycle d'exploitation. Plus votre BFR est élevé, plus vous avez besoin de trésorerie pour tourner.
Le travail en cours : le BFR invisible
C'est tout ce que vous avez produit mais pas encore facturé. Les heures passées sur un projet non livré. Les prestations en attente de validation client. Chaque jour de travail en cours, c'est du cash immobilisé.
- Réduis le temps entre la réalisation et la facturation
- Livre plus vite. Facture les avancements
- Ne laisse pas traîner les validations clients : 3 semaines de retour = 3 semaines de cash bloqué
126 000€
Trésorerie libérée en passant le DSO de 69 à 46 jours sur 2M€ de CA
Source : Banque de France FIBEN
Levier 4 : Améliorer votre marge réelle
C'est le levier que personne ne veut regarder. Parce qu'il touche au modèle économique.
Si votre trésorerie est structurellement tendue, ce n'est peut-être pas un problème de délais. C'est peut-être un problème de rentabilité. Vous ne génères pas assez de marge pour absorber les décalages de paiement.
Une PME de services en bonne santé dégage entre 8 et 15% d'EBE. En dessous de 5%, la moindre tension sur les encaissements met la trésorerie dans le rouge.
Améliorer la trésorerie d'une PME passe souvent par améliorer sa marge :
- Tu augmentes vos prix : +5% de hausse = +58% de marge nette
- Vous arrêtez de travailler sur des clients non rentables
- Vous optimisez vos coûts de production
- Vous facturez ce que vous donniez gratuitement
Le cash est une conséquence. La marge est la cause.
Levier 5 : Piloter avec anticipation
Vous ne pouvez pas améliorer ce que vous ne mesures pas. Et vous ne pouvez pas anticiper ce que vous ne projettes pas.
Un plan de trésorerie sur 12 semaines glissantes change la donne. Chaque semaine, vous savez ce qui rentre et ce qui sort. Vous voyez venir les creux. Vous pouvez agir avant d'être au pied du mur.
Ce n'est pas compliqué à mettre en place. Un tableau avec les encaissements prévus semaine par semaine. Les décaissements certains. Le solde de trésorerie projeté. Une heure par semaine pour mettre à jour.
Les dirigeants qui pilotent leur trésorerie dorment mieux. Ils anticipent. Ils négocient un découvert avant d'en avoir besoin. Ils décalent un investissement si nécessaire.
Les erreurs à éviter
❌ Traiter le symptôme sans traiter la cause
Demander un découvert pour passer un cap, c'est parfois nécessaire. Mais si vous en avez besoin chaque mois, vous masquez un déficit de marge.
❌ Pressuriser les clients jusqu'à les perdre
Relancer les impayés, oui. Devenir agressif au point de dégrader la relation commerciale, non.
❌ Négliger la relation bancaire
Un dirigeant qui vient avec un plan de trésorerie et des explications claires obtient plus qu'un dirigeant qui appelle en urgence un vendredi à 17h.
❌ Confondre trésorerie et rentabilité
Vous pouvez être rentable et à court de cash (croissance mal financée). Vous pouvez avoir du cash et perdre de l'argent. Les deux se pilotent séparément.
Plan d'action en 4 semaines
État des lieux
Liste vos créances clients avec leur ancienneté. Liste vos dettes fournisseurs avec leurs échéances. Calcule votre BFR actuel.
Active les leviers encaissements
Relance les retards de paiement. Facture tout ce qui peut l'être. Mets en place les acomptes sur les nouveaux devis.
Active les leviers décaissements
Contacte vos principaux fournisseurs pour renégocier les délais. Revois vos abonnements. Étale ce qui peut l'être.
Plan de trésorerie 12 semaines
Mets en place le rituel hebdomadaire de mise à jour. Identifie les semaines à risque sur les 3 prochains mois.
Au bout d'un mois, vous aurez une vision claire et des premiers résultats.
Sources :
- • Banque de France, Statistiques d'entreprises FIBEN - DSO médian PME B2B : 69 jours
- • Insee, Statistiques structurelles d'entreprises
- • ISEOR, Recherches sur les coûts-performances cachés
Articles similaires
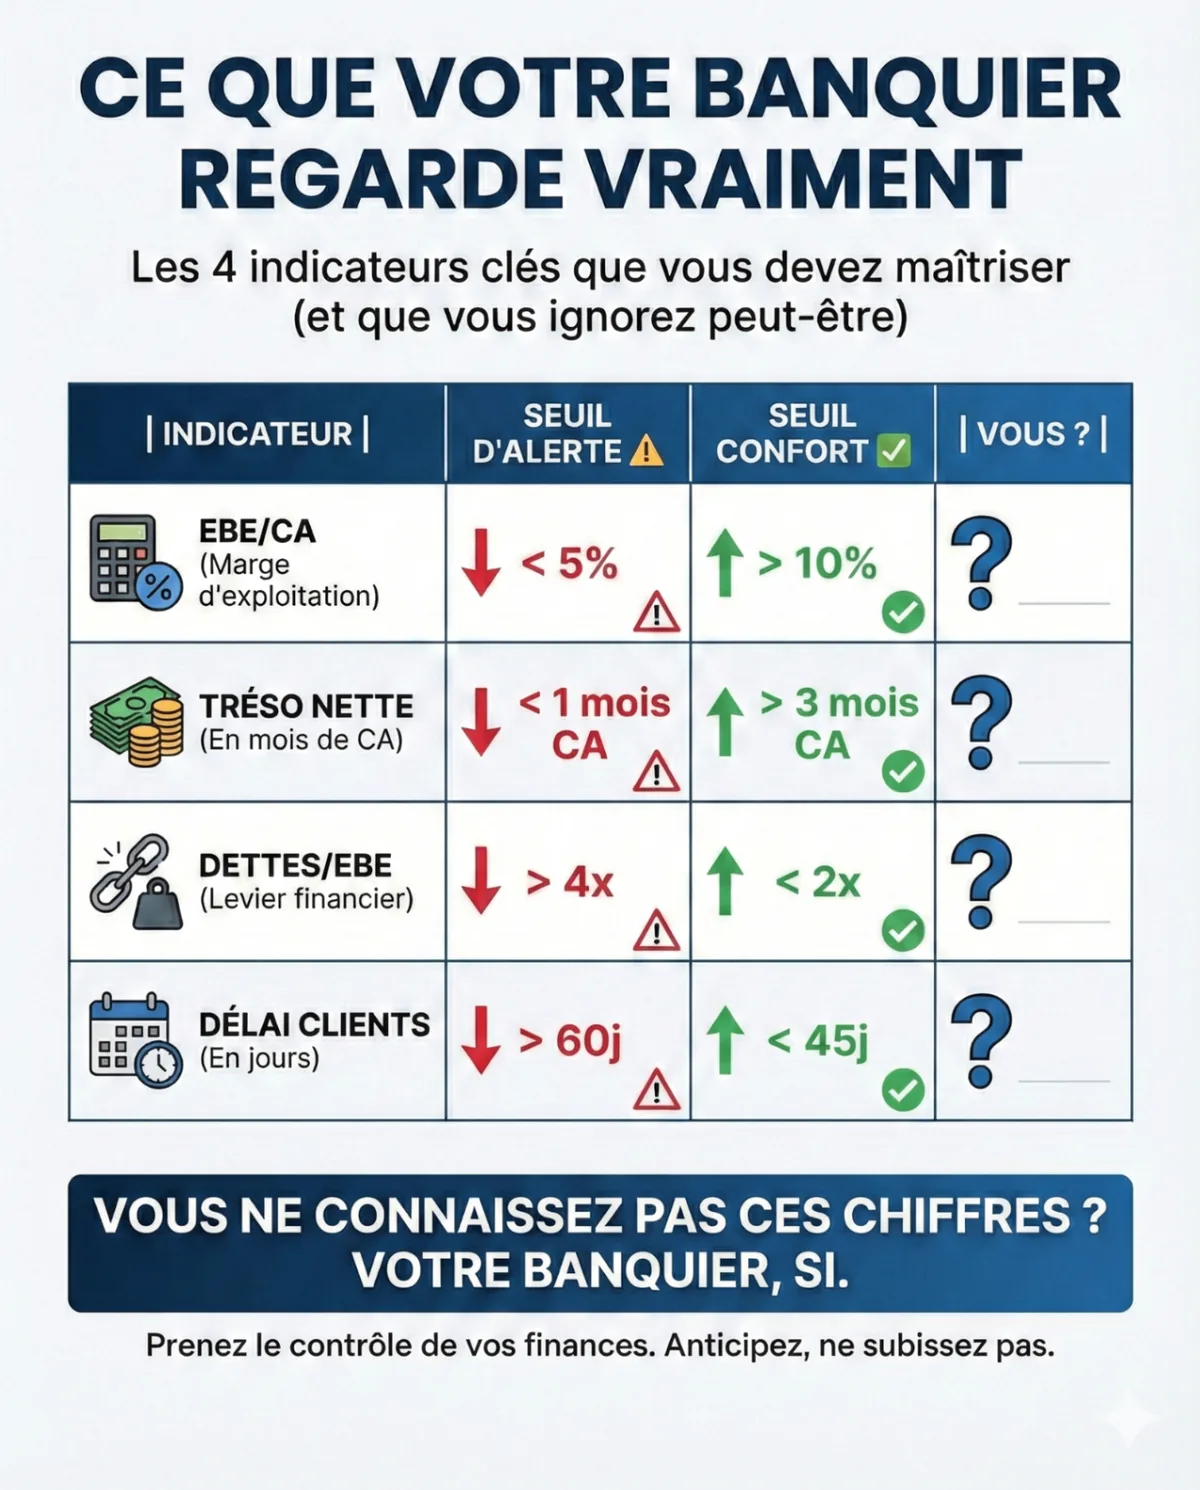
Ratios bancaires PME : les 5 indicateurs à préparer pour un crédit
Pour préparer un crédit PME, suivez la capacité de remboursement, l’autonomie financière, le taux d’EBE, la trésorerie et les délais clients. Aucun ratio ne suffit à garantir l’accord : la banque examine aussi le projet, les échéances, les garanties et votre secteur.
Lire l'article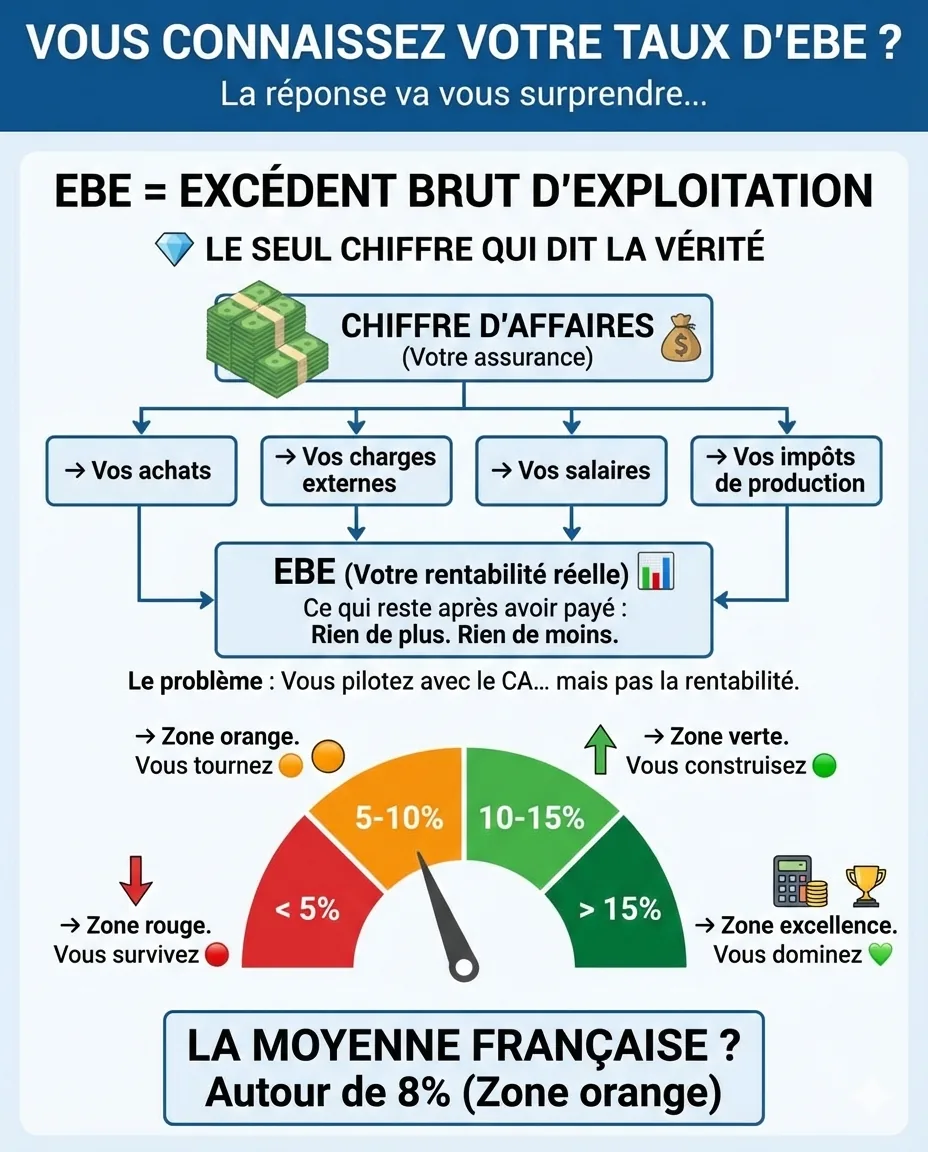
Taux d’EBE par secteur : calcul, médianes et interprétation
Calculez votre taux d’EBE, comparez-le aux repères sectoriels et distinguez EBE, EBIT et EBITDA. Un exemple de PME à 3 M€ explique la formule.
Lire l'article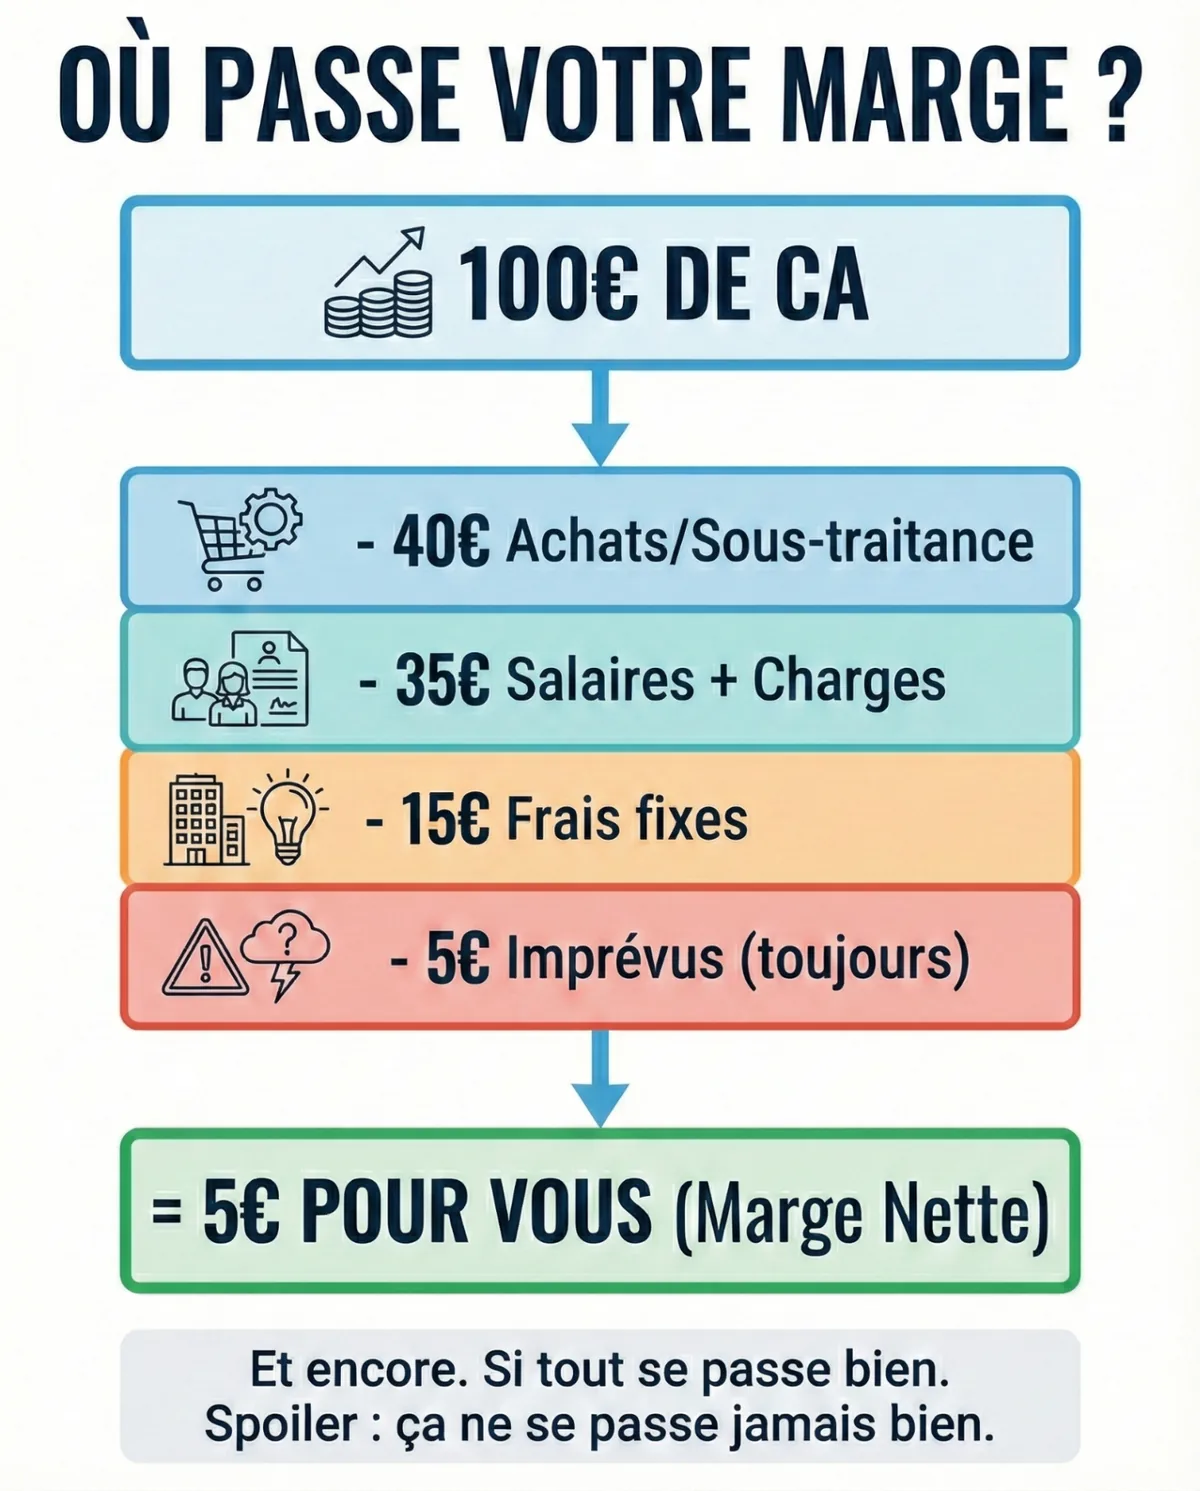
Sur 100€ de chiffre d'affaires, combien gardez-vous vraiment ?
Vous facturez 100€. Vos clients paient. Mais à la fin du mois, vous vous demandez où l'argent est passé. Faisons le calcul ensemble : c'est brutal, mais nécessaire.
Lire l'articleQuestions fréquentes
Comment améliorer la trésorerie d'une PME de services ?
Les 4 leviers principaux selon Etienne Patouillet (PhoenixBooster) : (1) Accélérer les encaissements, facturer dès livraison, demander 30% d'acompte. (2) Ralentir les décaissements, négocier les délais fournisseurs de 30 à 45 jours. (3) Réduire le BFR, limiter le travail en cours non facturé. (4) Améliorer la marge réelle, le cash est une conséquence, la marge est la cause. Passer le DSO de 69 à 46 jours libère 126 000€ de trésorerie sur 2M€ de CA (Banque de France FIBEN).
Quel est le DSO moyen des PME en France ?
Le DSO (délai de paiement clients) médian des PME B2B en France est de 69 jours (Banque de France FIBEN 2023). Le top 25% atteint 46 jours. Pour une PME de services à 2M€ de CA, passer de 69 à 46 jours libère environ 126 000€ de trésorerie immédiatement.
Comment réduire le BFR d'une PME de services ?
Le BFR d'une PME de services dépend de 3 facteurs : le délai de paiement clients (DSO), le délai de paiement fournisseurs (DPO), et le travail en cours non facturé. Les actions clés : réduire le temps entre réalisation et facturation, facturer les avancements, ne pas laisser traîner les validations clients, et demander des acomptes de 30% à la commande.