Seuil de rentabilité : formule, calcul et point mort de votre PME
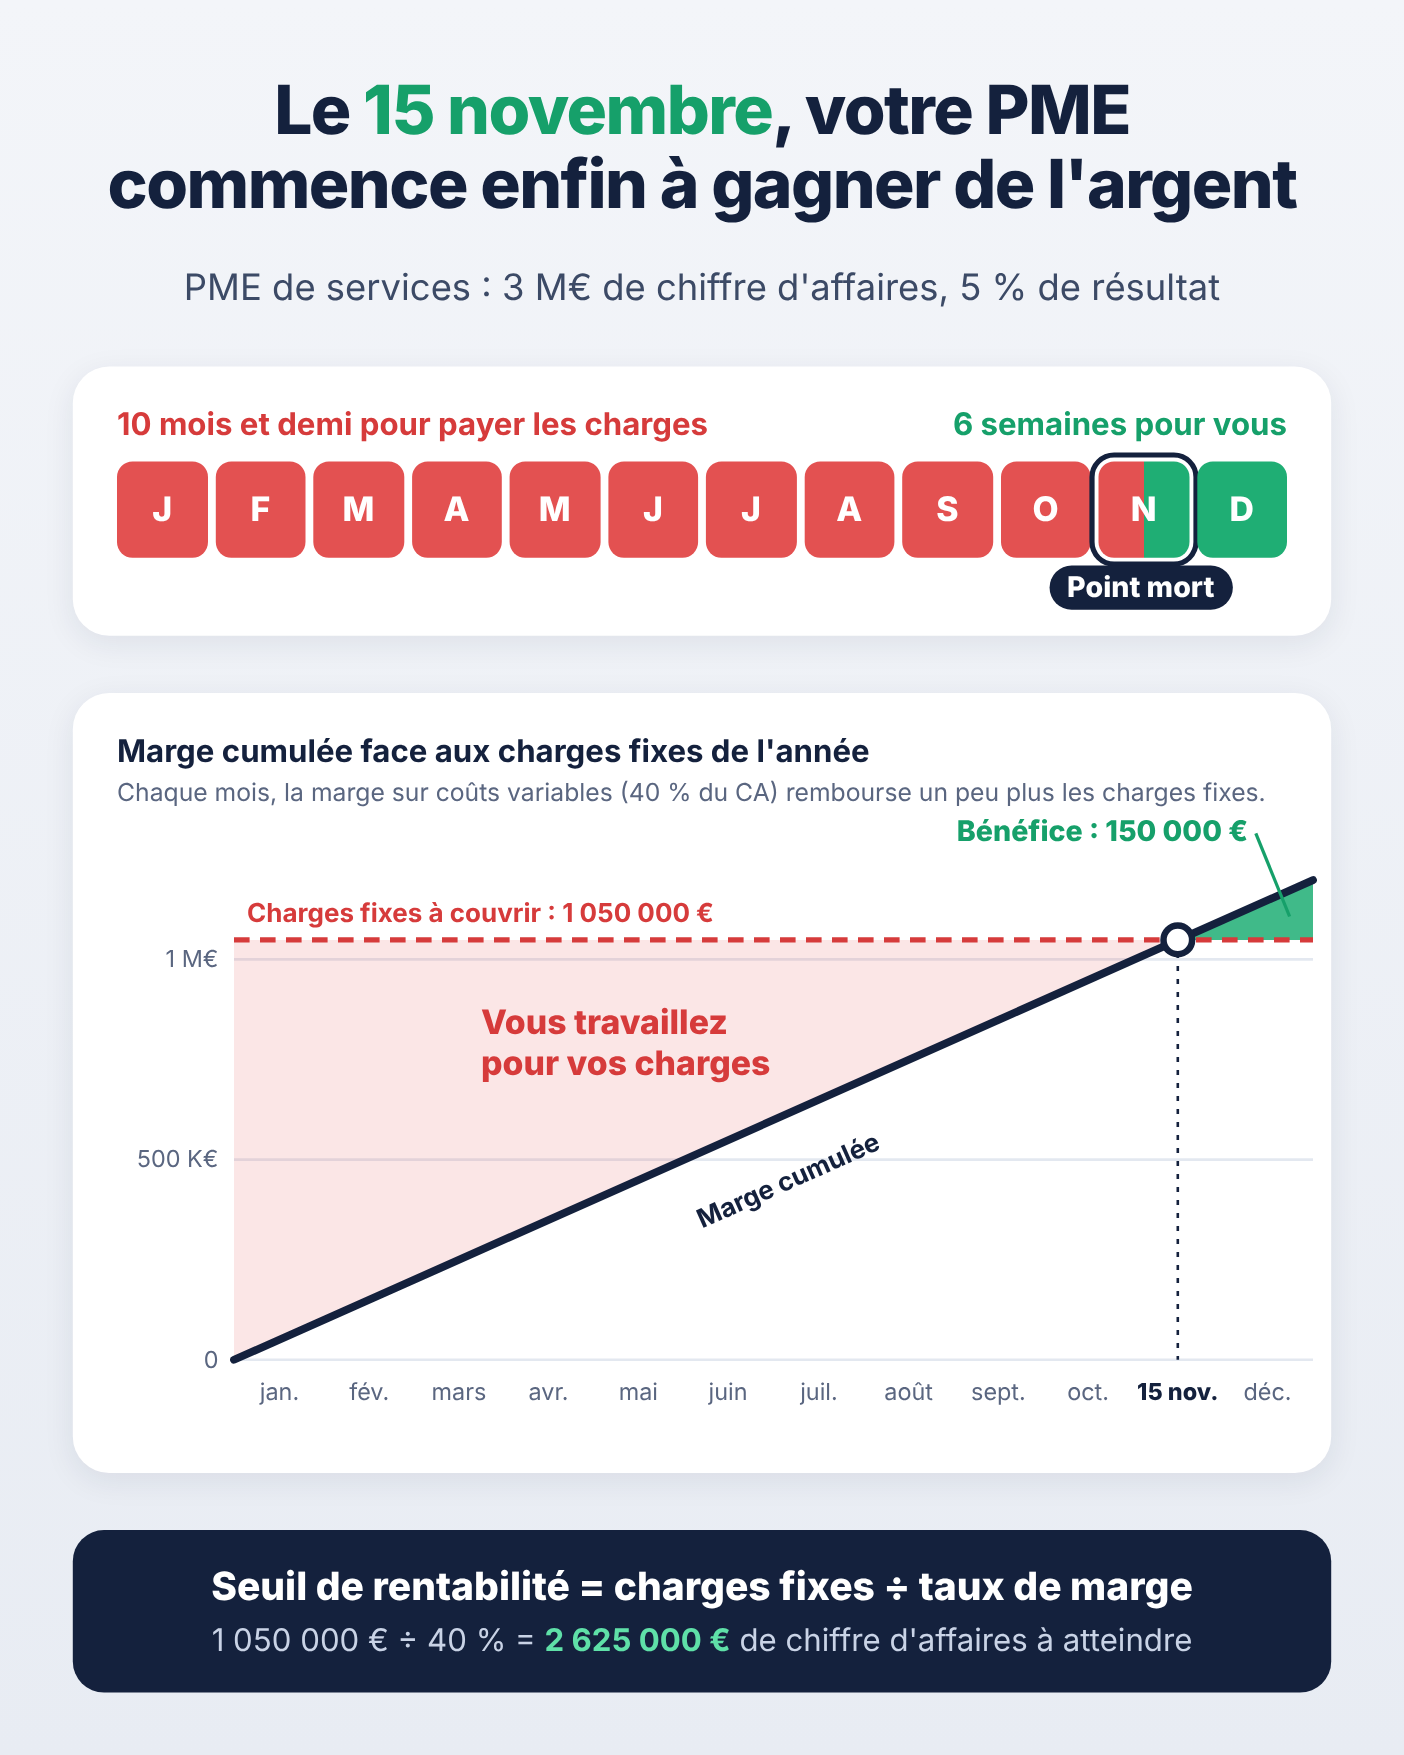
Nous sommes le 30 octobre.
Prenez une PME de services à 3 M€ de chiffre d'affaires. Rentable, 5 % de résultat. Une entreprise saine, sur le papier.
Depuis le 1er janvier, elle n'a pas encore gagné un seul euro.
Tout ce qu'elle a facturé jusqu'ici a servi à payer ses salariés, ses fournisseurs et son loyer. Son premier euro de bénéfice tombera vers le 15 novembre. Tout son résultat de l'année se joue sur les six dernières semaines.
Ce jour-là porte un nom : Le point mort. Le chiffre d'affaires qu'il faut atteindre pour y arriver s'appelle le seuil de rentabilité.
Dans cet article, vous allez calculer le vôtre en 3 étapes, le traduire en heures facturables, et voir les 4 leviers qui font avancer cette date de plusieurs semaines.
En bref
- Le seuil de rentabilité est le chiffre d'affaires qui couvre exactement toutes vos charges. A ce niveau, votre résultat est égal à zéro.
- Formule : Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables.
- Le point mort est la date de l'année à laquelle vous franchissez ce seuil.
- L'écart entre votre chiffre d'affaires et votre seuil s'appelle la marge de sécurité. Il mesure la baisse d'activité que vous pouvez encaisser avant de perdre de l'argent.
- Pour abaisser votre seuil, deux voies : Augmenter votre taux de marge sur coûts variables (prix, achats, temps non facturé) ou réduire vos charges fixes.
Le seuil de rentabilité, en une image
Votre entreprise est une baignoire percée.
Les charges fixes, c'est l'eau qui fuit par le fond. Elle s'écoule tous les mois, que vous ayez des clients ou non. Le chiffre d'affaires, c'est le robinet.
Le seuil de rentabilité, c'est le débit minimum pour que le niveau arrête de baisser. En dessous, chaque mois creuse le trou. Au-dessus, chaque euro de marge supplémentaire tombe directement dans votre résultat.
On parle aussi de chiffre d'affaires critique. Le point mort désigne la même chose exprimée en date : Le jour de l'année où le seuil est franchi.
Calculer votre seuil de rentabilité en 3 étapes
Etape 1 : Trier vos charges en deux tas
Les charges variables bougent avec votre activité : Achats, sous-traitance, consommables, intérim, commissions, carburant des interventions.
Les charges fixes tombent même si vous ne facturez rien ce mois-ci : Loyer, salaires de structure (direction, administratif, commercial), assurances, logiciels, véhicules en leasing, amortissements.
Le piège des PME de services, c'est la main-d'œuvre productive. Un technicien en CDI est payé même quand il n'a pas de chantier. Une partie de son coût est donc fixe. Tranchez selon votre réalité : Si vous ajustez vos effectifs à la charge (intérim, CDD, sous-traitance), classez ce coût en variable. Sinon, en fixe. Dans le doute, faites le calcul dans les deux sens. L'écart entre les deux résultats vous apprendra beaucoup sur la rigidité de votre entreprise.
Etape 2 : Calculer votre taux de marge sur coûts variables
Marge sur coûts variables = chiffre d'affaires - charges variables.
Taux de marge sur coûts variables = marge sur coûts variables ÷ chiffre d'affaires.
Ce taux répond à une question simple : Sur 100 € facturés, combien vous reste-t-il pour payer vos charges fixes ?
Etape 3 : Appliquer la formule
Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables
Trois indicateurs en découlent directement :
- Point mort (en jours) = seuil de rentabilité ÷ chiffre d'affaires × 360
- Marge de sécurité = chiffre d'affaires - seuil de rentabilité
- Indice de sécurité = marge de sécurité ÷ chiffre d'affaires
Exemple chiffré : Une PME de services à 3 M€
Exemple fictif, construit pour l'illustration.
| Elément | Montant |
|---|---|
| Chiffre d'affaires | 3 000 000 € |
| Charges variables | 1 800 000 € |
| Marge sur coûts variables | 1 200 000 € |
| Taux de marge sur coûts variables | 40 % |
| Charges fixes | 1 050 000 € |
| Seuil de rentabilité | 2 625 000 € |
| Point mort | 315e jour (mi-novembre) |
| Marge de sécurité | 375 000 € (12,5 %) |
| Résultat | 150 000 € (5 %) |
Calcul : 1 050 000 ÷ 0,40 = 2 625 000 €.
Ce que ces chiffres racontent, concrètement :
- Dix mois et demi pour rien. Le point mort tombe au 315e jour. Jusqu'à la mi-novembre, l'entreprise travaille pour couvrir ses charges. Elle commence à travailler pour son dirigeant après.
- Un client peut tout faire basculer. La marge de sécurité est de 12,5 %. Qu'un client pesant 12,5 % du chiffre d'affaires parte, et l'année se termine à zéro.
- L'effet de levier joue dans les deux sens. Au-dessus du seuil, chaque euro de chiffre d'affaires en plus rapporte 0,40 € de résultat. Avec 10 % d'activité en plus, le résultat passe de 150 000 € à 270 000 €. Avec 10 % en moins, il tombe à 30 000 €. Une baisse de 10 % de l'activité efface 80 % du résultat.
- Le seuil mensuel est votre vrai tableau de bord. 2 625 000 € ÷ 12 = environ 219 000 €. Un mois facturé en dessous de ce montant vous coûte de l'argent.
Une précision : Le calcul en jours suppose une activité régulière sur l'année. Si votre activité est saisonnière (espaces verts, travaux extérieurs, événementiel), cumulez votre chiffre d'affaires mois par mois et repérez le mois où le cumul dépasse le seuil. C'est votre vrai point mort.
Le seuil en heures facturables : La version qui parle à vos équipes
Dans une entreprise de services, vous vendez du temps. Raisonner en heures rend le seuil concret pour tout le monde :
Seuil en heures = charges fixes ÷ (taux horaire facturé - coût variable par heure)
Reprenons l'exemple. L'entreprise facture 75 € de l'heure. Chaque heure lui coûte 45 € en charges variables. Elle dégage donc 30 € de marge par heure facturée.
Pour couvrir 1 050 000 € de charges fixes, il lui faut 35 000 heures facturées dans l'année. Elle en facture 40 000. Toute sa marge de sécurité tient en 5 000 heures.
Maintenant, regardez ce que coûte une heure offerte.
Avec 40 000 heures facturées par an, l'entreprise compte environ 25 personnes productives (hypothèse de 1 600 heures facturables par personne). Imaginez que chacune offre une heure par semaine au client : Un déplacement non refacturé, une reprise, un petit dépannage "en passant". Sur 45 semaines, ça fait 1 125 heures. Chacune coûte 45 € et ne rapporte rien.
Total : 50 625 € partis en fumée. Plus d'un tiers du résultat annuel, pour une heure par semaine.
Le chiffre de 35 000 heures, vous pouvez l'afficher. Un chef d'équipe comprend mieux "il nous faut 780 heures facturées par semaine" que "le taux de marge sur coûts variables doit rester à 40 %".
4 leviers pour faire avancer votre point mort
1. Le prix
Dans l'exemple, une hausse de 3 % sans perte de volume porte le chiffre d'affaires à 3 090 000 € et la marge sur coûts variables à 1 290 000 €. Le seuil descend à environ 2 515 000 €. Le résultat passe de 150 000 € à 240 000 €, soit +60 %. Et le point mort avance de trois semaines.
3 %, c'est 2,25 € sur une heure à 75 €. Combien de vos clients changeraient de prestataire pour 2,25 € de l'heure ?
Pour préparer la hausse sans casse : la checklist en 10 points pour augmenter ses prix.
2. Les charges variables
Renégociez vos achats et votre sous-traitance. Chassez les reprises et le temps non facturé. Dans l'exemple, 2 % de charges variables en moins (36 000 €) font descendre le seuil à environ 2 549 000 € et montent le résultat à 186 000 €.
3. Les charges fixes
Ici, la mécanique est brutale. Avec un taux de marge de 40 %, chaque euro de charge fixe exige 2,50 € de chiffre d'affaires pour être couvert. Supprimer 50 000 € de charges fixes (un abonnement oublié, un véhicule sous-utilisé, un bureau en trop) abaisse votre seuil de 125 000 €.
Avant de signer une nouvelle charge fixe, posez-vous la question : Combien de chiffre d'affaires en plus faudra-t-il pour la payer ?
4. Le tri de vos clients et prestations
Tous vos contrats ne contribuent pas de la même façon. Un client à 20 % de marge sur coûts variables, dans une entreprise à 40 % de moyenne, demande deux fois plus de chiffre d'affaires pour couvrir la même part de charges fixes. Il remplit le planning. Il ne remplit pas la baignoire.
Calculez le taux de marge client par client. Les surprises sont fréquentes, et rarement agréables. La méthode : Votre meilleur client est-il vraiment rentable ?
Ces quatre leviers, tout dirigeant les connaît. La difficulté arrive au moment d'appeler le client pour annoncer la hausse, ou de sortir le contrat qui fait du volume sans marge. Calculer son seuil demande de la lucidité. Le faire bouger demande du courage opérationnel.
Les 4 erreurs qui faussent le calcul
- Mettre toute la masse salariale du même côté. Tout en fixe, votre seuil paraît trop haut. Tout en variable, il paraît trop bas. Dans une PME de services, une partie des salaires suit l'activité et une autre non.
- Oublier la rémunération du dirigeant. Si vous vous payez peu, ou surtout en dividendes, votre seuil est artificiellement bas. Ajoutez une rémunération normale pour votre poste et recalculez. Vous verrez le vrai seuil de votre entreprise.
- Calculer une fois par an, au bilan. Votre seuil bouge à chaque hausse de salaires, de loyer ou d'achats. Un calcul par trimestre suffit pour réagir à temps.
- Confondre rentabilité et trésorerie. Franchir le seuil ne garantit pas un compte en banque positif si vos clients paient à 60 jours. Pour ça, regardez votre BFR.
Seuil de rentabilité et CA par salarié : Quelle différence ?
Le seuil de rentabilité porte sur l'entreprise entière. Il vous dit combien facturer au total pour couvrir vos charges. Le CA par salarié vous dit si chaque personne embauchée génère assez de chiffre d'affaires pour justifier son coût. Les deux se complètent. Pour le second : CA par salarié : Calcul, repères et seuil critique.
Le regard d'un ancien dirigeant
Je vais être honnête : Quand je dirigeais ma PME de services, je calculais ce seuil a posteriori. Carburant, matières premières, inflation : Les hypothèses de janvier ne tenaient jamais jusqu'en décembre.
Avec le recul, je le vois autrement. Vous connaissez le jour de libération fiscale. En 2026, l'Institut Molinari l'a situé au 22 juillet pour un salarié moyen. Avant cette date, il travaille pour payer impôts et cotisations. Après, il travaille pour lui.
Le point mort, c'est le jour de libération de votre entreprise. Avant, vous travaillez pour vos charges. Après, pour vous.
Une différence de taille : Le jour de libération fiscale, vous le subissez. Votre point mort, vous pouvez le déplacer. A condition de le suivre en cours d'année, quand il est encore temps d'agir. A posteriori, on constate. En cours d'année, on décide.
Passez à votre propre calcul
Trois façons d'aller plus loin, selon le temps que vous avez.
- 5 minutes, seul. Entrez vos chiffres dans le simulateur de marge et de seuil de rentabilité. Gratuit, sans inscription. Pour lire vos soldes de gestion, utilisez le calculateur SIG.
- Un rapport dans la journée. Le Bilan Express est gratuit. Vous recevez par email un rapport de 4 pages : Vos 4 ratios clés comparés à votre secteur, vos 3 fuites chiffrées en euros et 3 actions à lancer ce mois-ci. Recevoir mon Bilan Express
- 90 jours pour faire bouger les chiffres. Le Programme Commando Marge 90 passe de l'analyse à l'action, avec un ancien dirigeant à vos côtés. Une entreprise de paysage à 3,2 M€ de chiffre d'affaires y a récupéré 70 000 € de trésorerie et identifié 20 000 € de charges en trop. Gain de marge opérationnelle estimé sur un an : 4,7 points. Si le diagnostic ne vous convainc pas après 30 jours, vous êtes remboursé intégralement.
Votre point mort tombe un jour précis de l'année. Autant savoir lequel.
Sources
- Bpifrance Création : "Calculer le seuil de rentabilité" (formule charges fixes ÷ taux de marge sur coûts variables).
- Bpifrance Création : "Comprendre et calculer les soldes intermédiaires de gestion".
- Institut économique Molinari : "Le fardeau social et fiscal de l'employé moyen au sein de l'UE", édition 2026 (jour de libération fiscale en France : 22 juillet 2026).