BFR PME : calcul, exemple et 5 leviers pour réduire le besoin
Vous prévoyez de grandir ? Calculez la trésorerie que votre croissance va consommer.
En bref
Le BFR mesure le besoin de financement lié au décalage entre encaissements et décaissements d’exploitation. Calculez-le avec vos stocks, créances et dettes d’exploitation, puis examinez sa saisonnalité et les financements disponibles.
Comment calculer le BFR d’une PME de services ?
Une formule simplifiée est : BFR = stocks + créances clients − dettes fournisseurs. Pour une lecture complète du cycle d’exploitation, ajoutez les autres créances d’exploitation et retirez les autres dettes d’exploitation ainsi que les acomptes reçus, sans les compter deux fois.
Les travaux en cours et prestations non facturées nécessitent une évaluation comptable adaptée, pas simplement leur prix de vente futur. Dans les services, le besoin dépend notamment du temps avant facturation, des paiements clients et des charges versées entre-temps.
| Exemple fictif de BFR simplifié | Montant |
| Stocks et travaux en cours valorisés au bilan | 60 000 € |
| Créances clients | 400 000 € |
| Dettes fournisseurs | − 180 000 € |
| BFR simplifié | 280 000 € |
BFR en jours de CA : que représente un jour gagné ?
BFR en jours de CA = BFR ÷ CA annuel × 365. C’est une normalisation indicative : stocks, créances et dettes peuvent être sur des bases différentes. Précisez la TVA et comparez des méthodes identiques.
Exemple fictif sur une base simplifiée cohérente hors effet TVA : avec 4 000 000 € de CA annuel, 10 jours de délai clients en moins correspondent à environ 109 589 € de créances en moins (4 000 000 ÷ 365 × 10), si ventes et encaissements sont réguliers. Ce n’est ni du bénéfice supplémentaire ni un résultat garanti.
Pour un DSO calculé sur créances TTC, utilisez également un CA TTC. Le cash effectivement récupéré dépend des factures encaissées, de la saisonnalité et des autres variations du BFR.
Quel est un bon BFR pour une PME ?
Il n’existe pas dans les sources citées de frontière universelle à 30 ou 45 jours. Une entreprise avec acomptes peut avoir un BFR négatif ; une activité avec stocks ou jalons longs peut nécessiter un BFR positif durable.
L’alerte est un besoin qui dépasse les ressources et lignes réellement mobilisables ou une hausse inexpliquée par l’activité. Suivez le BFR à plusieurs dates et testez un retard d’encaissement dans le plan de trésorerie.
Comment réduire le BFR : cinq leviers concrets
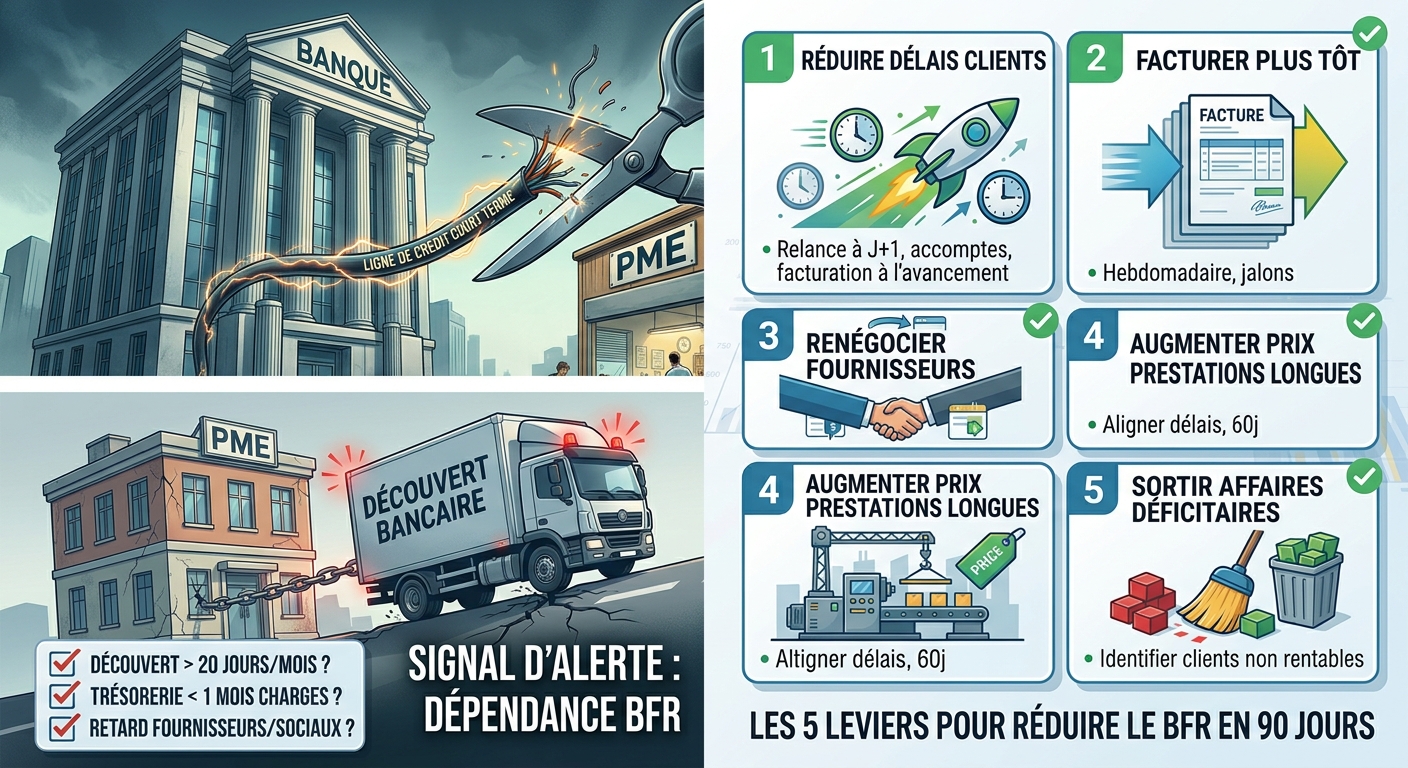
1. Facturez dès le jalon contractuel réalisé et supprimez les blocages de validation. 2. Négociez des acomptes ou une facturation à l’avancement adaptés à la prestation.
3. Relancez les factures échues et résolvez les litiges. 4. Réduisez stocks et travaux en cours évitables, sans compromettre la livraison. 5. Négociez les conditions fournisseurs dans le cadre contractuel et légal, sans retarder unilatéralement les paiements.
Réviser les prix peut améliorer la rentabilité, mais ne réduit pas automatiquement le BFR : à délais identiques, des ventes plus élevées peuvent augmenter l’encours clients. Mesurez séparément marge, besoin et financement.
Comment financer le BFR avec votre banque ?
Le financement doit correspondre à la durée du besoin. Examinez avec votre financeur les ressources stables, les lignes court terme, les acomptes ou la mobilisation des créances selon votre situation. Comparez coût, garanties, échéances et conditions de renouvellement.
Toutes les lignes ne se renouvellent pas annuellement selon une règle identique. Relisez le contrat et préparez un scénario de réduction de la ligne. Un découvert permanent peut signaler un besoin structurel, mais ne prouve à lui seul ni une absence de rentabilité ni une cessation des paiements.
Sources et méthode
Sources consultées le 28 octobre 2026. Exemples fictifs et pédagogiques.
Bpifrance Création, besoin en fonds de roulement : définition du besoin de financement du cycle d’exploitation et calcul du BFR.
Bpifrance Création, plan de trésorerie : prévision des encaissements et décaissements, à leurs dates réelles.
Banque de France, retards de paiement et défaillance : relation étudiée entre retards de paiement, structure financière et risque de défaillance ; pas de seuil individuel universel.
Recevoir mon Bilan Express (offert) ; Calculateur SIG ; simulateur de marges ; taux d’EBE par secteur.
Questions fréquentes
Quelle est la formule du BFR ?
La formule simplifiée est stocks + créances clients − dettes fournisseurs. La lecture complète tient aussi compte des autres créances et dettes d’exploitation et des acomptes, sans double comptage.
Un BFR élevé signifie-t-il que la PME perd de l’argent ?
Non. Une activité rentable peut immobiliser beaucoup de trésorerie dans ses stocks et créances. Analysez séparément rentabilité, besoin d’exploitation et financements disponibles.
Combien de trésorerie libère une baisse de 10 jours du DSO ?
À ventes régulières et sur une base cohérente, l’ordre de grandeur est CA annuel ÷ 365 × 10. Pour 4 M€, cela représente environ 109 589 € de créances. La TVA, la saisonnalité et les factures effectivement encaissées modifient le cash réel.